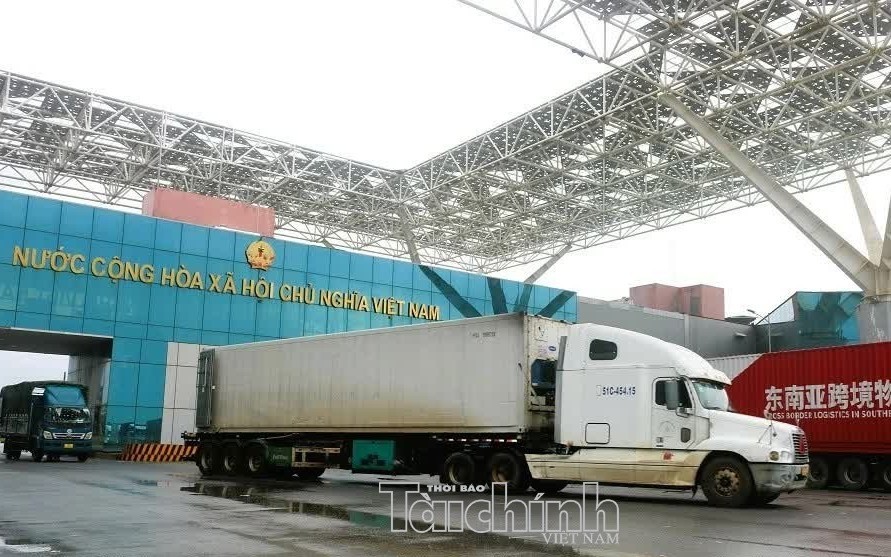
Bộ Tài chính ban hành Thông tư kiểm tra chứng từ xuất xứ hàng nhập khẩu theo quản lý rủi ro


Cụ thể, Bộ Tài chính ban hành Thông tư 124/2026/TT-BTC (ngày 22/8/2026), bổ sung khoản 10 Điều 15 Thông tư 33/2023/TT-BTC ngày 31/5/2023 quy định về xác định xuất xứ hàng hóa xuất khẩu, nhập khẩu.
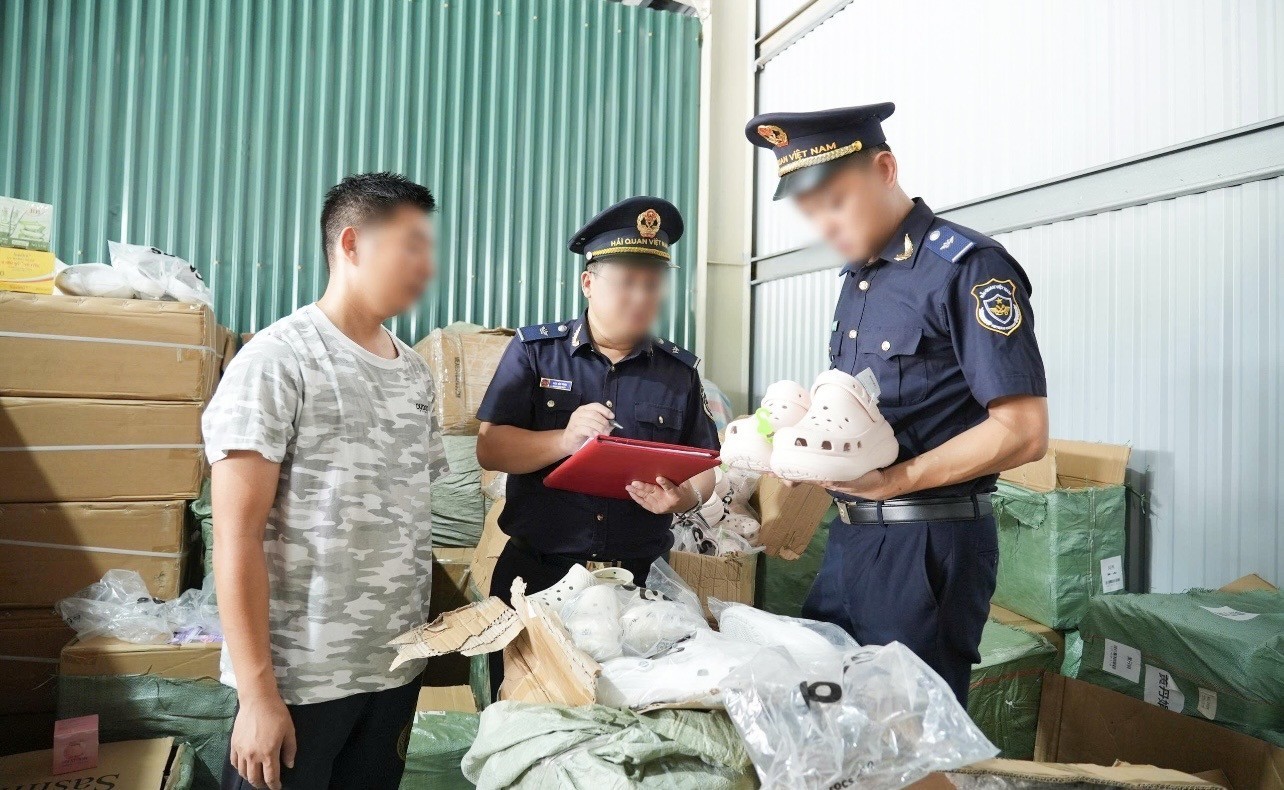 |
| Cán bộ hải quan kiểm tra xuất xứ hàng nhập khẩu. Ảnh: CTVHQ |
Điểm mới đáng chú ý tại Thông tư là quy định rõ phương thức kiểm tra chứng từ chứng nhận xuất xứ đối với hàng hóa nhập khẩu. Theo đó, khoản 10 Điều 15 được bổ sung với nội dung: “Việc kiểm tra chứng từ chứng nhận xuất xứ hàng hóa nhập khẩu được thực hiện trên cơ sở áp dụng quản lý rủi ro”.
Quy định mới tạo cơ sở pháp lý cụ thể để cơ quan Hải quan thực hiện kiểm tra chứng từ chứng nhận xuất xứ hàng hóa nhập khẩu theo phương pháp quản lý rủi ro, thay vì áp dụng một cách tiếp cận kiểm tra đồng đều đối với mọi trường hợp.
Việc đưa nguyên tắc quản lý rủi ro vào kiểm tra chứng từ xuất xứ cũng phù hợp với định hướng hiện đại hóa công tác quản lý hải quan, tập trung nguồn lực kiểm tra vào những lô hàng, doanh nghiệp và trường hợp có dấu hiệu hoặc mức độ rủi ro cao, đồng thời tạo thuận lợi hơn cho hoạt động xuất nhập khẩu.
Thông tư 124/2026/TT-BTC được ban hành trên cơ sở các quy định của Luật Hải quan, Luật Thuế xuất khẩu, thuế nhập khẩu, Luật Quản lý ngoại thương và các nghị định liên quan đến thủ tục hải quan, xuất xứ hàng hóa và quản lý ngoại thương.
Theo Điều 2 Thông tư 124/2026/TT-BTC, Thông tư có hiệu lực kể từ ngày 22/8/2026.
Bộ Tài chính cũng quy định, trong quá trình thực hiện, nếu các văn bản liên quan được viện dẫn tại Thông tư được sửa đổi, bổ sung hoặc thay thế thì thực hiện theo văn bản mới được sửa đổi, bổ sung hoặc thay thế.
Với quy định mới, doanh nghiệp nhập khẩu, các tổ chức, cá nhân liên quan đến chứng từ chứng nhận xuất xứ cần lưu ý cập nhật để chủ động thực hiện đúng quy định khi làm thủ tục hải quan đối với hàng hóa nhập khẩu.
| Việc kiểm tra chứng từ xuất xứ trên cơ sở quản lý rủi ro sẽ góp phần nâng cao hiệu quả kiểm soát xuất xứ hàng hóa, nhất là trong bối cảnh các ưu đãi thuế quan theo các hiệp định thương mại tự do ngày càng được doanh nghiệp khai thác rộng rãi. Đồng thời, cách tiếp cận này góp phần cân bằng giữa yêu cầu kiểm soát, chống gian lận xuất xứ và mục tiêu tạo thuận lợi thương mại. |
Tin cùng chuyên mục
Bộ Tài chính công bố 2 chuẩn mực kế toán công Việt Nam đợt 4
Bộ Tài chính bãi bỏ 2 thủ tục hành chính trong lĩnh vực phát triển doanh nghiệp nhà nước
Quy định về tiếp nhận, quản lý, sử dụng Quỹ phòng, chống tội phạm trung ương
Bộ Tài chính sửa đổi quy định mức thu, quản lý phí, lệ phí
Bộ Tài chính bãi bỏ 5 quyết định liên quan đến tài chính - kế toán
Tin khác
Bộ Tài chính thay thế 9 chế độ báo cáo định kỳ trong lĩnh vực kinh doanh bảo hiểm
Từ ngày 1/9/2027, thực hiện lựa chọn nhà đầu tư qua mạng đối với dự án PPP đấu thầu rộng rãi
Bộ Tài chính đẩy mạnh số hóa thủ tục hải quan với hàng bưu chính, chuyển phát nhanh
Bộ Tài chính ban hành 2 chuẩn mực kiểm toán Việt Nam về quản lý chất lượng
Bộ Tài chính quy định nền tảng một cửa quốc gia, tạo thuận lợi cho xuất nhập khẩu
Kéo dài hiệu lực thi hành quy định quản lý, sử dụng nguồn thu từ chuyển đổi sở hữu doanh nghiệp
Quy định về nhập, xuất hàng dự trữ quốc gia
Danh mục chi tiết hàng dự trữ quốc gia do Bộ Tài chính trực tiếp quản lý
Chính phủ ban hành quy định mới nhất về quản lý và sử dụng hàng dự trữ quốc gia