Nguồn cung tăng, người mua nhà bắt đầu "có giá"


Doanh nghiệp “mạnh tay” tung ưu đãi
Nguồn cung bất động sản gia tăng trong khi sức mua chưa theo kịp đang tạo ra một thay đổi đáng chú ý trên thị trường. Người mua ngày càng có nhiều lựa chọn và có thêm dư địa để đàm phán về phương án tài chính.
Theo DKRA Consulting, trong quý II/2026, nguồn cung mới tại TP. Hồ Chí Minh và vùng phụ cận đạt hơn 12.000 sản phẩm, tăng 13% so với cùng kỳ. Tuy nhiên, sức mua trên thị trường sơ cấp lại giảm 11%. Trong bối cảnh đó, thay vì đồng loạt giảm giá niêm yết, nhiều chủ đầu tư lựa chọn tăng chiết khấu, kéo dài tiến độ thanh toán và hỗ trợ lãi suất để kích thích giao dịch.
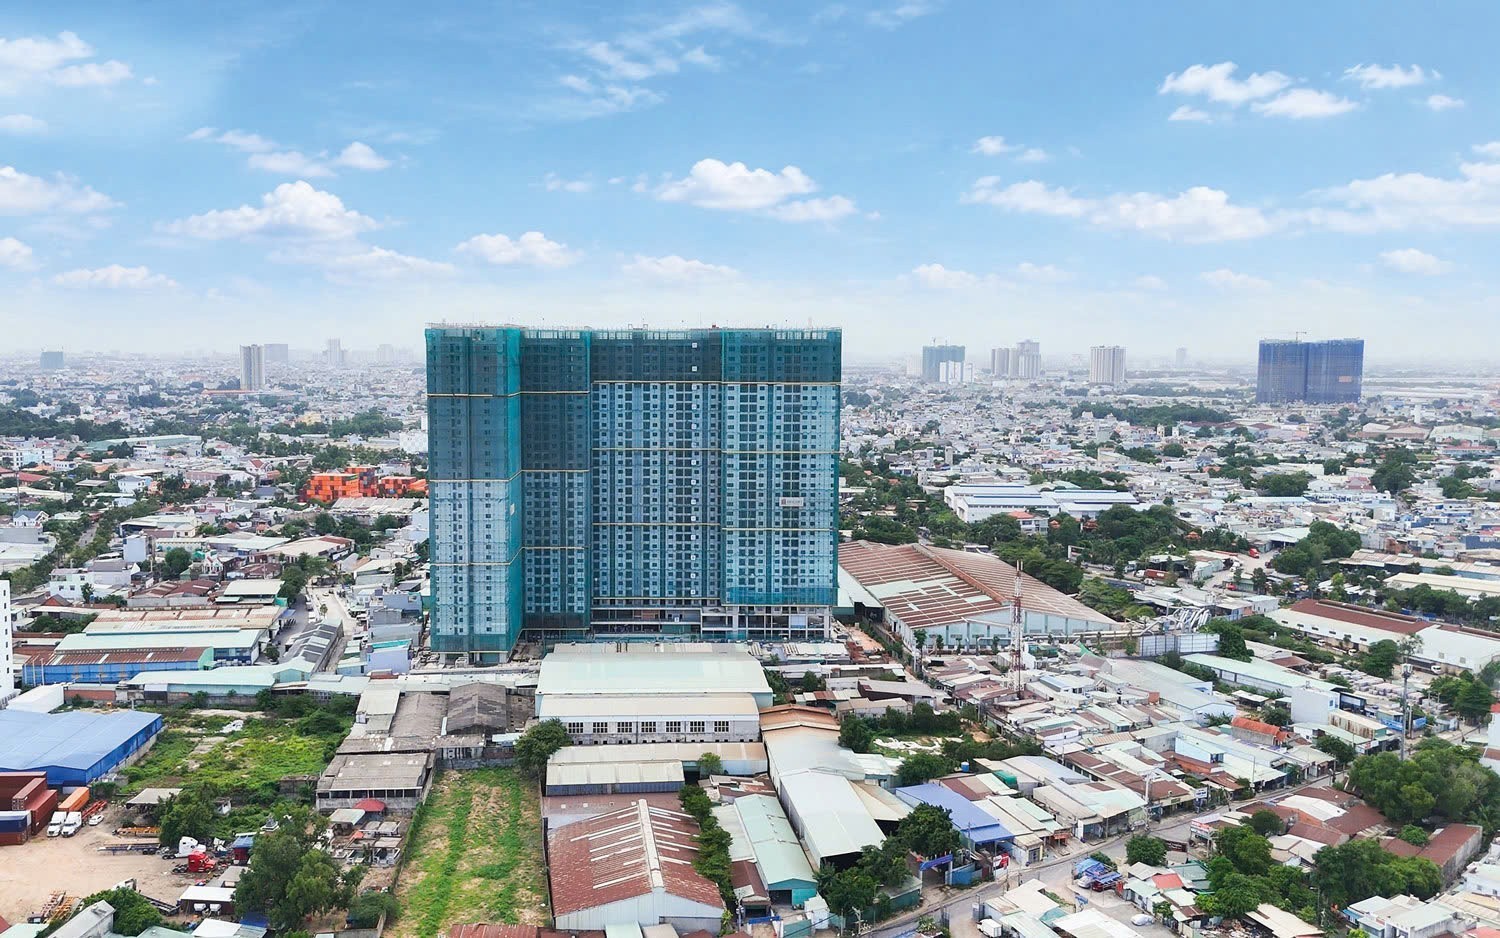 |
| Dự án The Aspira đang được triển khai trong khu dân cư hiện hữu tại TP. Hồ Chí Minh. Ảnh: Việt Dũng |
Đơn cử như tại dự án The Aspira, đơn vị phát triển dự án là Sai Gon High Rise vừa công bố chính sách bán hàng đột phá tại giai đoạn hoàn thiện - một động thái đi ngược lại xu hướng thị trường. Theo đó, khách hàng chỉ cần thanh toán 50% để nhận nhà ngay, thanh toán 75% (thị trường thường yêu cầu 95%) khi cấp sổ hồng, được hỗ trợ lãi suất đến 36 tháng và ân hạn gốc 6 năm.
Thông thường, các chính sách ưu đãi xoay quanh ba cột mốc: giai đoạn khởi động có mức ưu đãi cao; giai đoạn cất nóc - hoàn thiện nằm trong “vùng an toàn” nên tiến độ thanh toán dày hơn, ưu đãi bị thu hẹp; thời điểm bàn giao, phần lớn ưu đãi kết thúc. The Aspira đi ngược xu hướng khi thiết kế chính sách bán hàng ở giai đoạn hoàn thiện vượt trội hơn giai đoạn khởi động.
Theo phương án này, người mua chỉ cần vốn tự có khoảng 300 - 400 triệu. Đến khi bàn giao vào quý II/2027, chủ căn hộ vẫn được hỗ trợ lãi và ân hạn gốc trong suốt năm đầu tiên dọn về ở, tạo khoảng trống tài chính để chuẩn bị cho các kỳ thanh toán tiếp theo.
“Việc hỗ trợ lãi trong 36 tháng giúp khách hàng triệt tiêu rủi ro biến động lãi suất - yếu tố đang khiến thị trường thận trọng, từ đó ổn định toàn bộ cấu trúc tài chính trong giai đoạn đầu. Chính sách này giúp người mua nhà ở thực giảm áp lực dòng tiền, vừa giữ được dòng vốn để đầu tư sinh lợi. Với mức chi phí vốn để thuê trọ, cú hích tài chính từ The Aspira giúp khách hàng biến tiêu sản thành tích sản, sở hữu căn hộ ngay TP. HCM" - đại diện Sai Gon High Rise chia sẻ.
Tại Đồng Nai, Tập đoàn bất động sản Nam Long cũng triển khai chính sách “Bảo lãnh thanh toán”, cho phép khách hàng nhận nhà trước và tiếp tục thanh toán sau tại dự án Izumi City. Theo đó, người mua thanh toán 60% giá trị sản phẩm để nhận bàn giao, trong khi 35% tiếp theo được ngân hàng bảo lãnh và thanh toán trong 24 tháng. Chính sách được giới thiệu nhằm giảm áp lực tài chính tập trung vào thời điểm nhận nhà, khi người mua đồng thời phải lo các khoản chi phí như hoàn thiện nội thất, chuyển nhà và sinh hoạt.
Một hình thức tương tự cũng xuất hiện tại Solaria Rise thuộc đại đô thị Waterpoint. Người mua chỉ cần thanh toán 10% khi ký hợp đồng, sau đó tiếp tục đóng khoảng 0,5% mỗi tháng đến thời điểm nhận nhà. Ngân hàng hỗ trợ vay tối đa 65% giá trị căn hộ, trong khi chủ đầu tư hỗ trợ lãi suất trong 15 tháng sau bàn giao, dự kiến vào quý III/2027. Giá sản phẩm được giới thiệu từ khoảng 1,45 tỷ đồng/căn.
Tại Vinhomes Sài Gòn Park, chính sách bán hàng cũng được thiết kế theo từng nhóm sản phẩm và khả năng tài chính của khách hàng. Với quỹ căn hoàn thiện, khách hàng thanh toán sớm và không vay ngân hàng có thể được chiết khấu 22,5%; quỹ căn thô được chiết khấu 18%. Nếu thanh toán theo tiến độ và không vay, mức chiết khấu là 2%. Bên cạnh đó, dự án đang áp dụng các chương trình hỗ trợ lãi suất 0% theo từng quỹ căn và cho phép sử dụng voucher để thanh toán tới 30% giá trị nhà.
Trong khi đó, tại The Gió Riverside, An Gia cũng sử dụng nhiều công cụ tài chính để giảm áp lực vốn ban đầu. Chính sách được công bố trong tháng 8/2026 có chương trình miễn 100% VAT cho một số giỏ hàng chọn lọc, cùng các phương án thanh toán linh hoạt và hỗ trợ tài chính.
Người mua vẫn phải tính đường dài
Không khó để nhận ra, thay vì giảm trực tiếp vào giá bán, các chủ đầu tư đang chuyển sang cạnh tranh bằng “giá trị thời gian của tiền”. Người mua có thể giữ lại nhiều tiền mặt hơn trong ngắn hạn, trong khi nghĩa vụ thanh toán được phân bổ trong thời gian dài hơn. Tuy nhiên, các chính sách này chủ yếu giúp giảm áp lực tài chính ban đầu, chứ không làm thay đổi tổng nghĩa vụ thanh toán của người mua.
| Thay vì chỉ nhìn vào tỷ lệ thanh toán ban đầu hay thời gian được hưởng lãi suất 0%, người mua cần đánh giá toàn bộ phương án tài chính của dự án, gồm tổng giá trị hợp đồng, lịch thanh toán, mức lãi suất sau ưu đãi và khả năng trả nợ dài hạn. Ông Võ Hồng Thắng - Phó tổng giám đốc DKRA Group |
Ông Võ Hồng Thắng - Phó Tổng giám đốc DKRA Group cho rằng, với những khoản vay có thời hạn 20 - 30 năm, điều quan trọng không chỉ nằm ở số tiền phải bỏ ra khi ký hợp đồng, mà còn là khả năng duy trì dòng tiền trong suốt thời gian vay. Sau khi thời gian hỗ trợ lãi suất kết thúc, người mua có thể phải đồng thời trả cả nợ gốc và lãi theo mức lãi suất thả nổi. Nếu thu nhập không tăng tương ứng hoặc lãi suất biến động mạnh, áp lực tài chính sẽ lớn hơn đáng kể so với giai đoạn đầu.
Ở góc độ thị trường, bà Nguyễn Đình Hải My - Chuyên gia Nghiên cứu Thị trường Dat Xanh Services (DXS-FERI) nhận định, những chính sách này giúp người mua giảm áp lực vốn ban đầu và được xem là một trong những yếu tố hỗ trợ duy trì giao dịch trong bối cảnh thanh khoản thị trường chưa phục hồi hoàn toàn. Tuy nhiên, khả năng tiếp cận vốn không còn là tiêu chí duy nhất.
Khảo sát của DXS-FERI cho thấy, 96,9% người mua ưu tiên pháp lý dự án, trong khi 87,5% quan tâm đến vị trí và khả năng kết nối hạ tầng. Uy tín chủ đầu tư cũng được đánh giá là yếu tố quan trọng trong quyết định mua nhà.
“Người mua đang có xu hướng đánh giá bất động sản trên nhiều tiêu chí hơn, thay vì chỉ quan tâm đến giá bán hay kỳ vọng tăng giá. Trong bối cảnh nguồn cung gia tăng, chính sách tài chính vì vậy trở thành một phần của cuộc cạnh tranh giữa các chủ đầu tư, nhưng khó có thể thay thế những yếu tố cốt lõi như pháp lý, vị trí, chất lượng dự án và giá trị sử dụng” - bà My chia sẻ.
Các chuyên gia nhận định, cùng với việc tiếp tục triển khai nhiều dự án hạ tầng lớn, nhu cầu nhà ở được kỳ vọng còn dư địa tăng trưởng. Dù vậy, khi nguồn cung ngày càng đa dạng, người mua cũng có thêm lựa chọn và khả năng so sánh. Thay vì chờ đợi một đợt giảm giá sâu trên diện rộng, thị trường có thể chứng kiến cuộc cạnh tranh mạnh hơn về tiến độ thanh toán, lãi suất, thời gian hỗ trợ và các hình thức chia nhỏ dòng tiền. Khi đó, lợi thế không còn thuộc về dự án có mức ưu đãi lớn nhất, mà có thể thuộc về những chủ đầu tư đưa ra được phương án tài chính phù hợp với khả năng chi trả thực tế của khách hàng, đồng thời vẫn giữ được giá trị và tính thanh khoản của tài sản.
Tin khác
Doanh nghiệp địa ốc bán tài sản để tìm dư địa tăng trưởng
Sắp đổi tiến độ thanh toán nhà hình thành trong tương lai
Điều chỉnh quy hoạch phân khu sông Hồng: Phát triển đô thị gắn với bảo đảm an toàn phòng, chống lũ

Phân làn tín dụng bất động sản, “van” cho vay được mở chọn lọc
Dòng vốn cho bất động sản ngày càng “kén” doanh nghiệp
Phát Đạt được bổ sung hơn 2.100 m2 đất để thực hiện dự án tại khu Nam TP. Hồ Chí Minh
Trình Thủ tướng duyệt dự án Khu đô thị hỗn hợp phía Nam sông Đuống vốn 309.954 tỷ đồng
Thị trường bất động sản: Nguồn cung rộng mở, thanh khoản còn thách thức
Quốc lộ 13 khởi công, bất động sản tăng tốc nhưng không dễ tạo “sóng lớn”