Bộ Tài chính ban hành danh mục tài sản cố định đặc thù, quy định hao mòn tài sản vô hình


Theo Quyết định số 2128/QĐ-BTC, Bộ Tài chính ban hành kèm theo hai danh mục gồm Danh mục tài sản cố định đặc thù và Danh mục, thời gian sử dụng để tính hao mòn, tỷ lệ hao mòn tài sản cố định vô hình.
Danh mục tài sản cố định đặc thù được chia thành 3 loại. Loại 1 là tài sản không xác định được chi phí hình thành, không đánh giá được giá trị thực nhưng yêu cầu phải quản lý chặt chẽ về hiện vật.
Loại 2 gồm các quyền thuộc phạm vi điều chỉnh của pháp luật về sở hữu trí tuệ, gồm quyền tác giả, quyền liên quan đến quyền tác giả, quyền sở hữu công nghiệp và quyền đối với giống cây trồng.
Loại 3 là thương hiệu của đơn vị sự nghiệp công lập theo quy định của pháp luật.
Đối với tài sản cố định vô hình, Bộ Tài chính quy định thời gian sử dụng để tính hao mòn đối với các nhóm phần mềm hệ thống, phần mềm ứng dụng, phần mềm công cụ, phần mềm tiện ích và các phần mềm khác đều là 5 năm, với tỷ lệ hao mòn 20%/năm.
Tài sản cố định vô hình khác cũng được quy định thời gian sử dụng để tính hao mòn 5 năm và tỷ lệ hao mòn 20%/năm.
Riêng phần mềm thương mại sử dụng bản quyền có thời hạn và đủ tiêu chuẩn ghi nhận là tài sản cố định vô hình, thời gian sử dụng để tính hao mòn được xác định theo thời hạn sử dụng bản quyền.
Theo Quyết định, các cơ quan, đơn vị thuộc Bộ Tài chính có trách nhiệm phân loại, ghi sổ kế toán, hạch toán, theo dõi và quản lý các tài sản thuộc danh mục theo quy định của Thông tư số 141/2025/TT-BTC và pháp luật có liên quan.
Cục Kế hoạch - Tài chính có trách nhiệm theo dõi, kiểm tra việc thực hiện Quyết định tại các cơ quan, đơn vị thuộc Bộ; tổng hợp, báo cáo Bộ trưởng xem xét, quyết định việc điều chỉnh, bổ sung danh mục khi cần thiết.
Bộ Tài chính bãi bỏ Quyết định số 1702/QĐ-BTC ngày 9/8/2023 về danh mục, thời gian tính hao mòn và tỷ lệ hao mòn tài sản cố định vô hình tại các đơn vị dự toán thuộc Bộ Tài chính; Quyết định số 1703/QĐ-BTC ngày 9/8/2023; và Quyết định số 2016/QĐ-BKHĐT ngày 20/12/2023 của Bộ Kế hoạch và Đầu tư về danh mục, thời gian sử dụng và tỷ lệ hao mòn tài sản cố định vô hình tại các đơn vị thuộc Bộ Kế hoạch và Đầu tư./.
Tin cùng chuyên mục
Bộ Tài chính quy định thủ tục hải quan với hàng hóa mua gom của cư dân biên giới
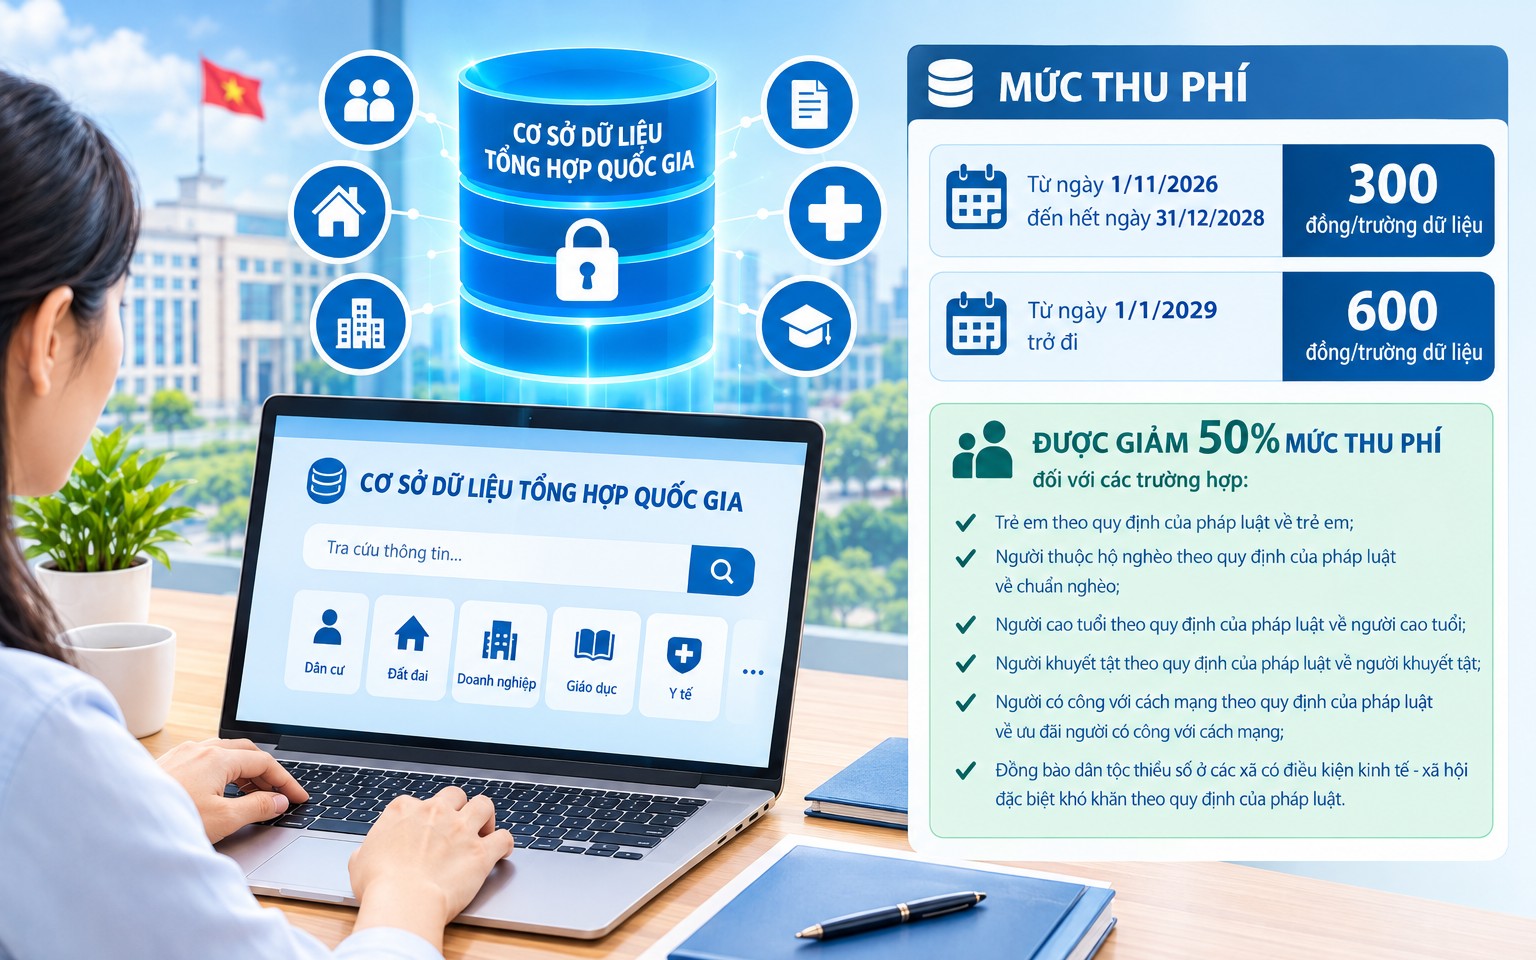
Quy định mức phí khai thác và sử dụng thông tin trong Cơ sở dữ liệu tổng hợp quốc gia
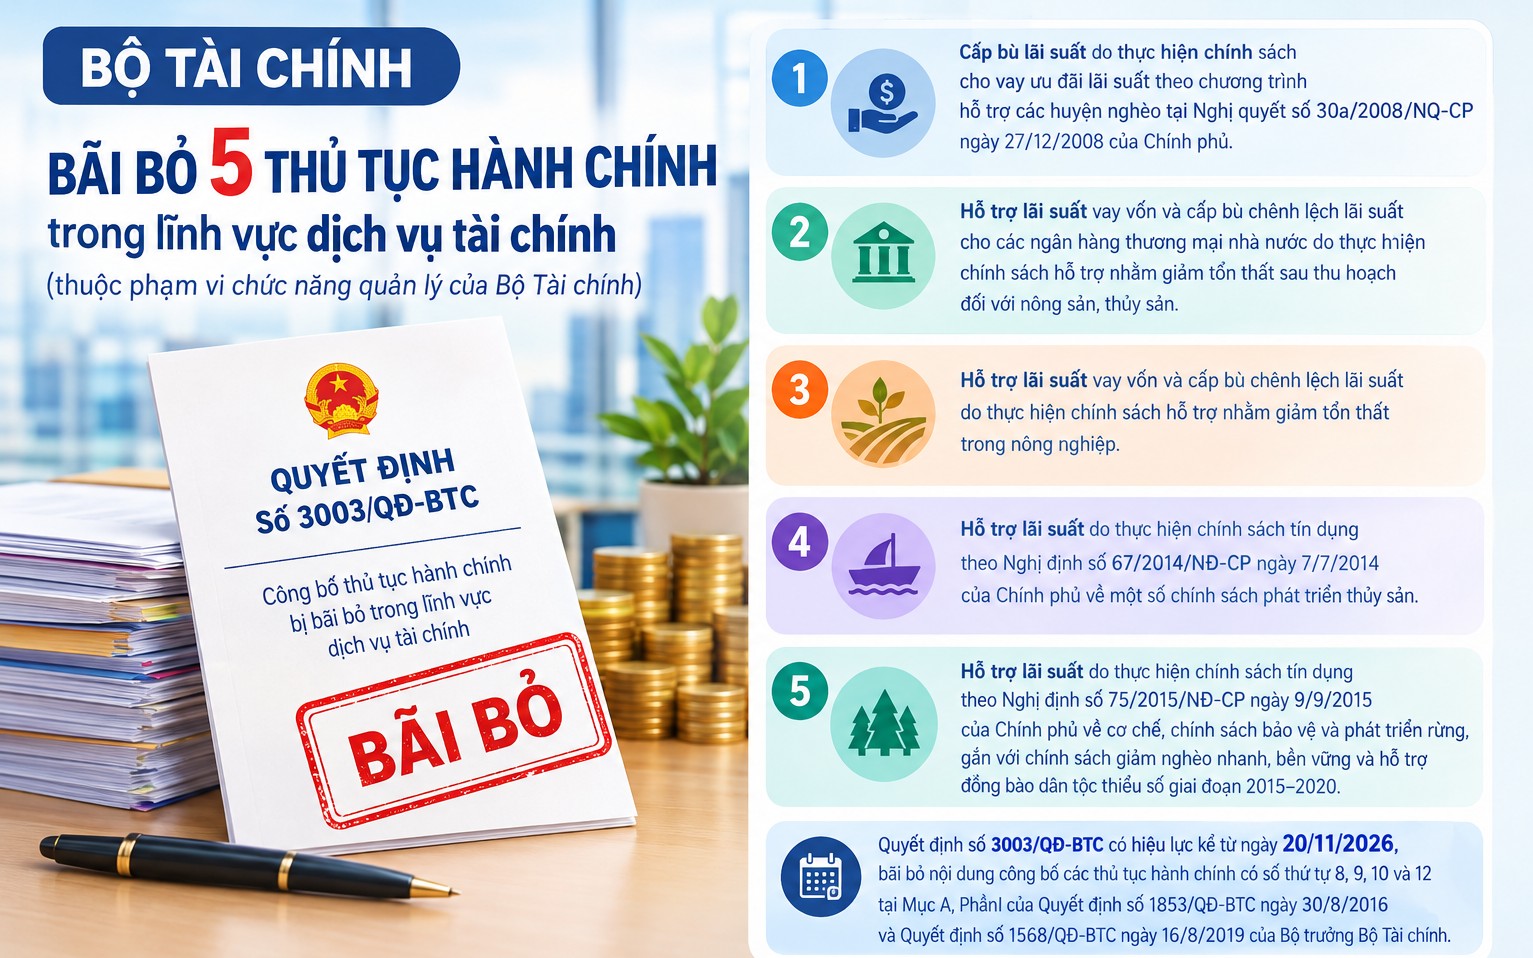
Bãi bỏ 5 thủ tục hành chính trong lĩnh vực dịch vụ tài chính
4 thông tư liên quan đến DATC tiếp tục có hiệu lực
Bộ Tài chính công bố 2 chuẩn mực kế toán công Việt Nam đợt 4
Tin khác
Bộ Tài chính bãi bỏ 2 thủ tục hành chính trong lĩnh vực phát triển doanh nghiệp nhà nước
Quy định về tiếp nhận, quản lý, sử dụng Quỹ phòng, chống tội phạm trung ương
Bộ Tài chính sửa đổi quy định mức thu, quản lý phí, lệ phí
Bộ Tài chính bãi bỏ 5 quyết định liên quan đến tài chính - kế toán
Bộ Tài chính thay thế 9 chế độ báo cáo định kỳ trong lĩnh vực kinh doanh bảo hiểm
Từ ngày 1/9/2027, thực hiện lựa chọn nhà đầu tư qua mạng đối với dự án PPP đấu thầu rộng rãi
Bộ Tài chính đẩy mạnh số hóa thủ tục hải quan với hàng bưu chính, chuyển phát nhanh
Bộ Tài chính ban hành 2 chuẩn mực kiểm toán Việt Nam về quản lý chất lượng
Bộ Tài chính quy định nền tảng một cửa quốc gia, tạo thuận lợi cho xuất nhập khẩu