Doanh nghiệp xuất khẩu gỗ cần xác định đúng mã HS để áp dụng thuế suất


Theo Cục Hải quan, việc xác định mã số hàng hóa phải căn cứ vào hồ sơ hải quan, tài liệu kỹ thuật và các thông tin về thành phần, tính chất, mức độ gia công, kích thước, độ dày cũng như công dụng của hàng hóa theo quy định tại Điều 16 Nghị định số 08/2015/NĐ-CP của Chính phủ quy định chi tiết và biện pháp thi hành Luật Hải quan về thủ tục hải quan, kiểm tra, giám sát, kiểm soát hải quan.
Đối với nội dung đề nghị của Hiệp hội Gỗ và Lâm sản Việt Nam, thông tin cung cấp mới chỉ nêu tên hàng là gỗ tròn và gỗ xẻ, chưa phản ánh đầy đủ tình trạng hàng hóa như: đã bóc vỏ hay chưa bóc vỏ, đẽo vuông, bào, chà nhám, ghép nối đầu hoặc các thông số kỹ thuật liên quan. Do chưa đủ căn cứ để phân loại, Cục Hải quan chưa thể xác định mã HS và mức thuế suất cụ thể cho từng mặt hàng.
Để doanh nghiệp có cơ sở đối chiếu, Cục Hải quan dẫn chiếu Biểu thuế xuất khẩu ban hành kèm Nghị định số 26/2023/NĐ-CP của Chính phủ về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi, Danh mục hàng hóa và mức thuế tuyệt đối, thuế hỗn hợp, thuế nhập khẩu ngoài hạn ngạch thuế quan.
Theo đó, gỗ cây dạng thô thuộc nhóm 44.03 và gỗ đã cưa hoặc xẻ theo chiều dọc có độ dày trên 6 mm thuộc nhóm 44.07 đều áp dụng thuế suất xuất khẩu 25%.
Trong khi đó, tấm gỗ dùng làm lớp mặt, gỗ lạng hoặc bóc có độ dày không quá 6 mm thuộc nhóm 44.08 áp dụng thuế suất 10%; còn các sản phẩm gỗ đã được tạo dáng liên tục như làm mộng, soi rãnh, tạo gân, tạo khuôn hoặc gia công tương tự thuộc nhóm 44.09 có thuế suất xuất khẩu 5%.
Bên cạnh việc hướng dẫn xác định thuế suất, Cục Hải quan cũng lưu ý doanh nghiệp về chính sách miễn thuế đối với sản phẩm gia công xuất khẩu. Theo quy định của Luật Thuế xuất khẩu, thuế nhập khẩu và Nghị định số 134/2016/NĐ-CP (được sửa đổi, bổ sung tại Nghị định số 18/2021/NĐ-CP), nguyên liệu, vật tư nhập khẩu để gia công hàng xuất khẩu được miễn thuế nếu đáp ứng đầy đủ các điều kiện theo quy định.
Đối với sản phẩm gia công xuất khẩu được sản xuất từ nguyên liệu, vật tư trong nước thuộc diện chịu thuế xuất khẩu, phần giá trị nguyên liệu, vật tư trong nước cấu thành trong sản phẩm sẽ không được miễn thuế.
| Theo Cục Hải quan, việc xác định đúng mã HS ngay từ khâu khai báo không chỉ giúp doanh nghiệp áp dụng đúng mức thuế suất, mà còn hạn chế phát sinh vướng mắc trong quá trình làm thủ tục hải quan, bảo đảm việc thực hiện chính sách thuế thống nhất và đúng quy định đối với các mặt hàng gỗ xuất khẩu. |
Tin cùng chuyên mục
Bộ Tài chính quy định thủ tục hải quan với hàng hóa mua gom của cư dân biên giới
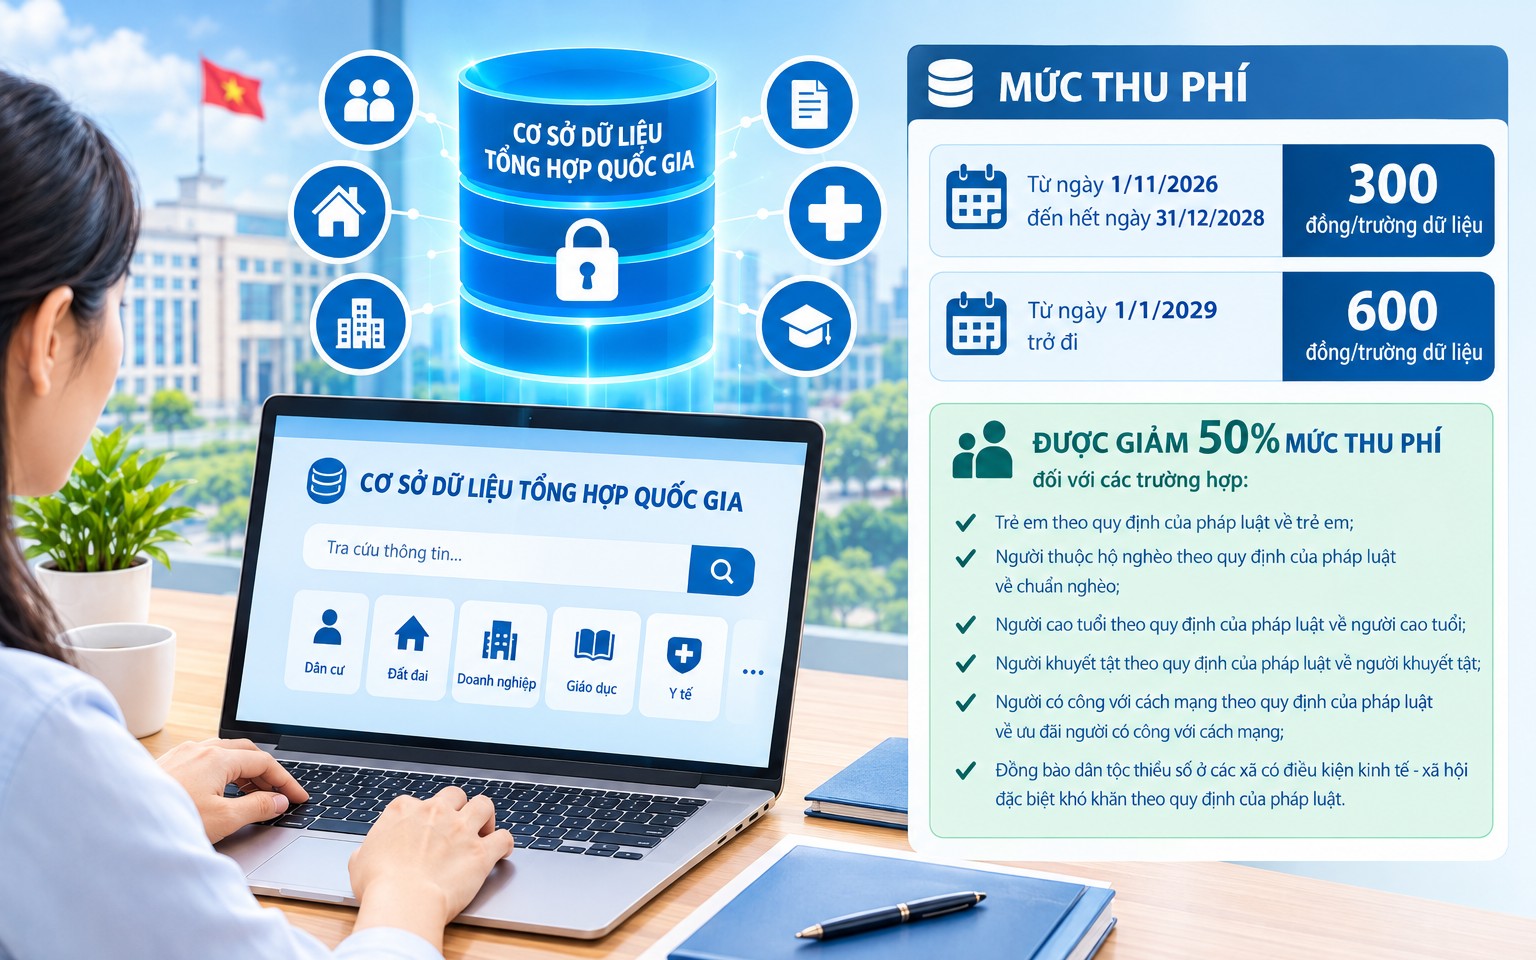
Quy định mức phí khai thác và sử dụng thông tin trong Cơ sở dữ liệu tổng hợp quốc gia
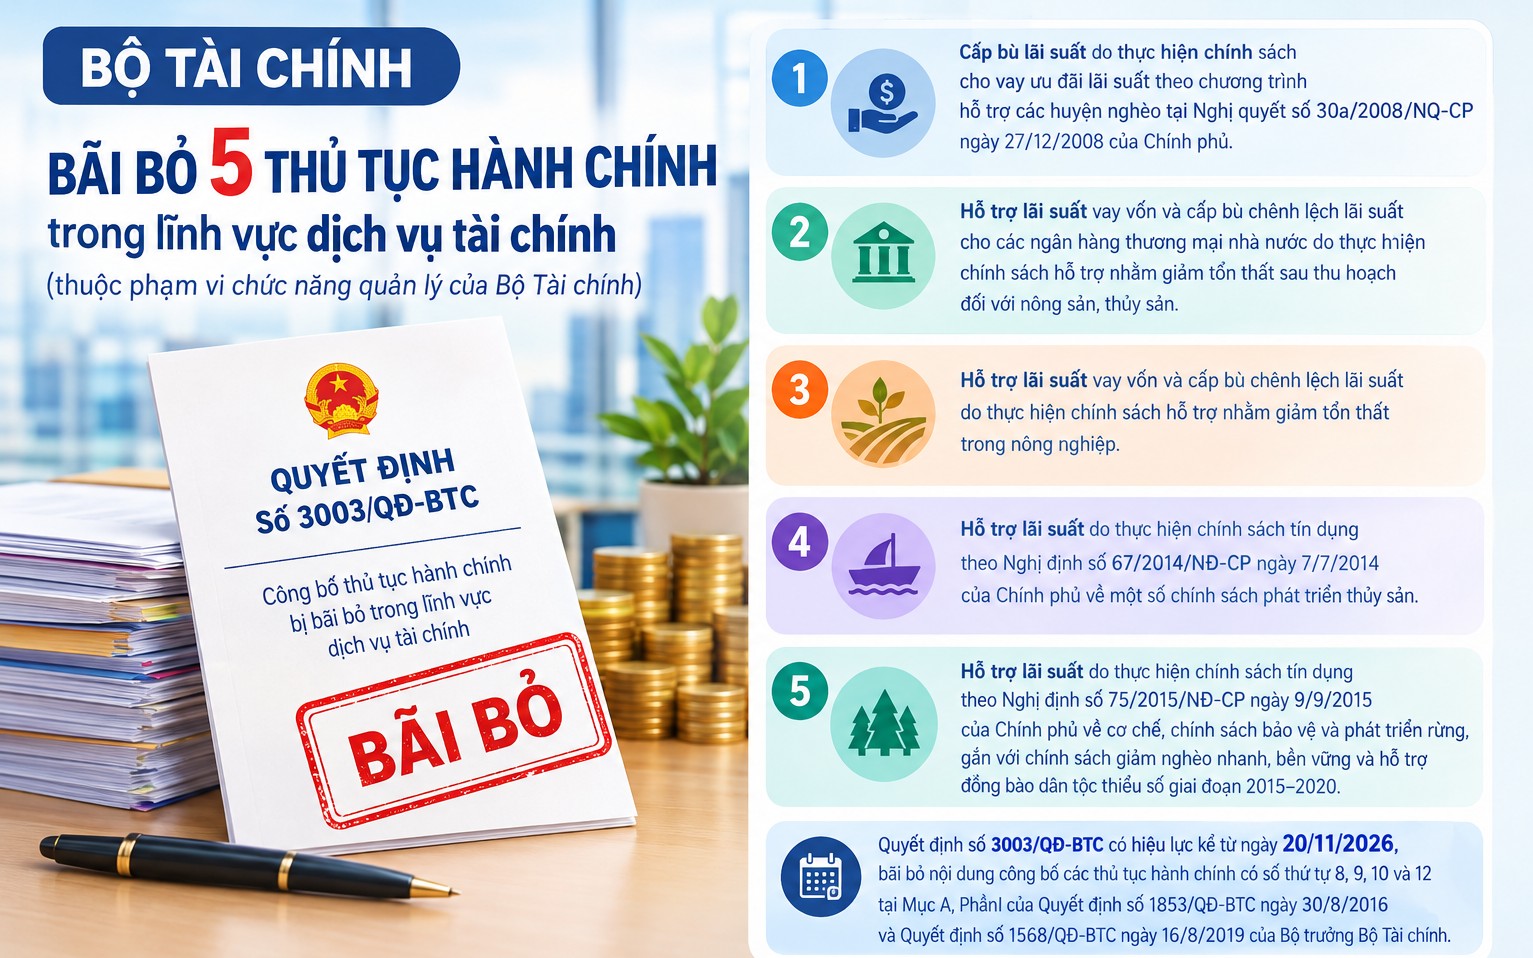
Bãi bỏ 5 thủ tục hành chính trong lĩnh vực dịch vụ tài chính
4 thông tư liên quan đến DATC tiếp tục có hiệu lực
Bộ Tài chính công bố 2 chuẩn mực kế toán công Việt Nam đợt 4
Tin khác
Bộ Tài chính bãi bỏ 2 thủ tục hành chính trong lĩnh vực phát triển doanh nghiệp nhà nước
Quy định về tiếp nhận, quản lý, sử dụng Quỹ phòng, chống tội phạm trung ương
Bộ Tài chính sửa đổi quy định mức thu, quản lý phí, lệ phí
Bộ Tài chính bãi bỏ 5 quyết định liên quan đến tài chính - kế toán
Bộ Tài chính thay thế 9 chế độ báo cáo định kỳ trong lĩnh vực kinh doanh bảo hiểm
Từ ngày 1/9/2027, thực hiện lựa chọn nhà đầu tư qua mạng đối với dự án PPP đấu thầu rộng rãi
Bộ Tài chính đẩy mạnh số hóa thủ tục hải quan với hàng bưu chính, chuyển phát nhanh
Bộ Tài chính ban hành 2 chuẩn mực kiểm toán Việt Nam về quản lý chất lượng
Bộ Tài chính quy định nền tảng một cửa quốc gia, tạo thuận lợi cho xuất nhập khẩu