Miễn khai bổ sung hồ sơ thuế giá trị gia tăng, giảm áp lực lớn cho doanh nghiệp


Giảm tải áp lực hành chính cho doanh nghiệp
Thông tư số 89/2026/TT-BTC quy định chi tiết một số điều của Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP của Chính phủ quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế được Bộ Tài chính ban hành ngày 30/6/2026, có hiệu lực từ ngày 1/7/2026.
Điểm mới đáng chú ý của Thông tư số 89/2026/TT-BTC là bỏ thủ tục nộp hồ sơ miễn, giảm thuế cho nhiều trường hợp, bao gồm: ưu đãi, miễn/giảm thuế thu nhập doanh nghiệp, thu nhập cá nhân theo Luật và Nghị quyết của Quốc hội (bao gồm chuyên gia khởi nghiệp sáng tạo); cá nhân có số thuế thu nhập cá nhân phải nộp sau quyết toán từ 50.000 đồng trở xuống; hộ/cá nhân kinh doanh có tổng số thuế nộp trong năm từ 50.000 đồng trở xuống; thuế sử dụng đất phi nông nghiệp hằng năm của hộ gia đình/cá nhân từ 50.000 đồng trở xuống (và một số đối tượng quy định tại Luật Thuế sử dụng đất phi nông nghiệp).
 |
| Ảnh có sự hỗ trợ của AI. |
Điểm mới khác là quy định không nộp lại giấy tờ sẵn có. Theo đó, cơ quan thuế không được yêu cầu nộp lại thông tin/giấy tờ đã có trong cơ sở dữ liệu ngành thuế hoặc đã được chia sẻ từ cơ sở dữ liệu nhà nước khác.
Đáng chú ý, hệ thống có thể tự động điền sẵn một số thông tin trên hồ sơ để hỗ trợ người nộp thuế kiểm tra và xác nhận.
Theo quy định, việc khai bổ sung hồ sơ khai thuế giá trị gia tăng luôn là một trong những thủ tục hành chính phát sinh, cần thiết phải thực hiện để đảm bảo số liệu kê khai thuế phù hợp với sổ sách kế toán. Tuy nhiên, công việc này cũng gây tốn kém thời gian, công sức và áp lực tâm lý lớn cho bộ phận kế toán cũng như nhà quản lý doanh nghiệp.
Đặc biệt hơn, việc phải “lội” ngược dòng thời gian để điều chỉnh các kỳ tính thuế cũ không chỉ làm tăng khối lượng công việc nội bộ, mà còn kéo theo các rủi ro khi giải trình với cơ quan chức năng.
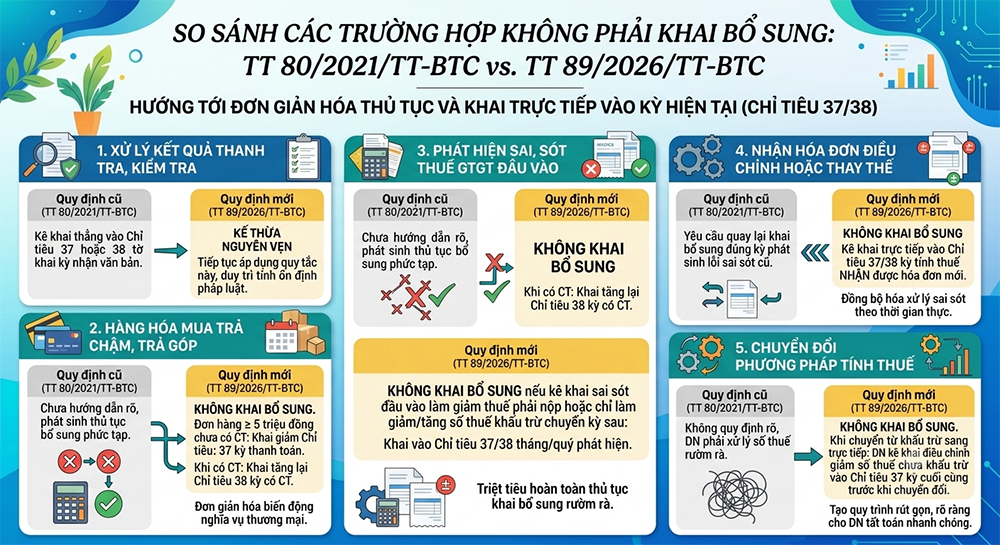
Để tạo điều kiện thuận lợi cho doanh nghiệp, Bộ Tài chính đã ban hành Thông tư số 89/2026/TT-BTC thay thế Thông tư số 80/2021/TT-BTC. Quy định mới vừa kế thừa quy tắc điều chỉnh cốt lõi trước đây, vừa mở rộng tối đa các trường hợp thực tế không phải khai bổ sung hồ sơ thuế giá trị gia tăng. Quy định này giảm tải áp lực và tạo hành lang thông thoáng cho hoạt động kinh doanh của doanh nghiệp.
Tư duy quản lý hiện đại
Việc Thông tư số 89/2026/TT-BTC giữ lại quy định về xử lý kết luận thanh kiểm tra từ Thông tư số 80/2021/TT-BTC cho thấy một hành lang pháp lý nhất quán. Bản chất của quy định kế thừa này và cả 4 trường hợp mở rộng mới đều chung một tư duy cốt lõi: cho phép doanh nghiệp xử lý các số liệu điều chỉnh ở “kỳ hiện tại” thay vì buộc hồi tố về “quá khứ”.
Việc cho phép sử dụng linh hoạt hai chỉ tiêu (37 - Điều chỉnh giảm) và (38 - Điều chỉnh tăng) ngay trong kỳ phát hiện đã chứng minh cơ quan quản lý chuyển từ cơ chế giám sát hành chính cứng nhắc sang cơ chế tạo thuận lợi tối đa cho người nộp thuế.
Quy định mới tại Thông tư 89/2026/TT-BTC được cho là giúp giải phóng áp lực công việc và cắt giảm chi phí tuân thủ cho doanh nghiệp. Cụ thể, mỗi lần lập hồ sơ khai bổ sung là một lần kế toán doanh nghiệp phải chịu áp lực từ việc mở lại sổ sách cũ, giải trình chênh lệch, chưa kể rủi ro khác.
Việc bổ sung 4 trường hợp đặc biệt không phải khai bổ sung giúp tiết kiệm nguồn lực, nâng cao năng suất. Theo đó, doanh nghiệp xử lý theo hướng “cuốn chiếu”, mọi biến động hóa đơn sai sót, hàng trả chậm hay thay đổi phương pháp tính thuế được bổ sung trực tiếp vào tờ khai tháng/quý hiện tại chỉ bằng một thao tác nhập liệu. Điều này giúp giải phóng bộ máy kế toán khỏi các thủ tục giấy tờ lặp đi lặp lại để tập trung vào quản trị tài chính doanh nghiệp.
Đồng thời, quy định mới cũng giúp tăng tính minh bạch, đồng bộ hệ thống pháp luật. Sự kết hợp giữa việc giữ lại quy định cũ và bổ sung các trường hợp mới giúp doanh nghiệp có một bộ cẩm nang rõ ràng, đồng bộ với các văn bản liên quan như Thông tư số 91/2026/TT-BTC về hóa đơn. Mọi phát sinh tăng/giảm dòng thuế đầu vào nay đã có “địa chỉ” rõ ràng, giúp việc đối chiếu, rà soát diễn ra nhanh chóng, minh bạch.
Có thể nói, Thông tư số 89/2026/TT-BTC là một bước tiến quan trọng trong hành trình cải cách thủ tục hành chính ngành Thuế. Việc kế thừa quy định tối ưu cũ và mạnh dạn bổ sung 4 trường hợp điều chỉnh trực tiếp trên tờ khai thuế giá trị gia tăng không chỉ giảm tải áp lực công việc cho doanh nghiệp, mà còn giúp tinh gọn công việc, bộ máy quản lý của chính cơ quan quản lý có liên quan. Đây là minh chứng rõ nét cho môi trường kinh doanh ngày càng văn minh, lấy doanh nghiệp làm trung tâm phục vụ./.
Tin cùng chuyên mục
Bộ Tài chính quy định thủ tục hải quan với hàng hóa mua gom của cư dân biên giới
Quy định mức phí khai thác và sử dụng thông tin trong Cơ sở dữ liệu tổng hợp quốc gia
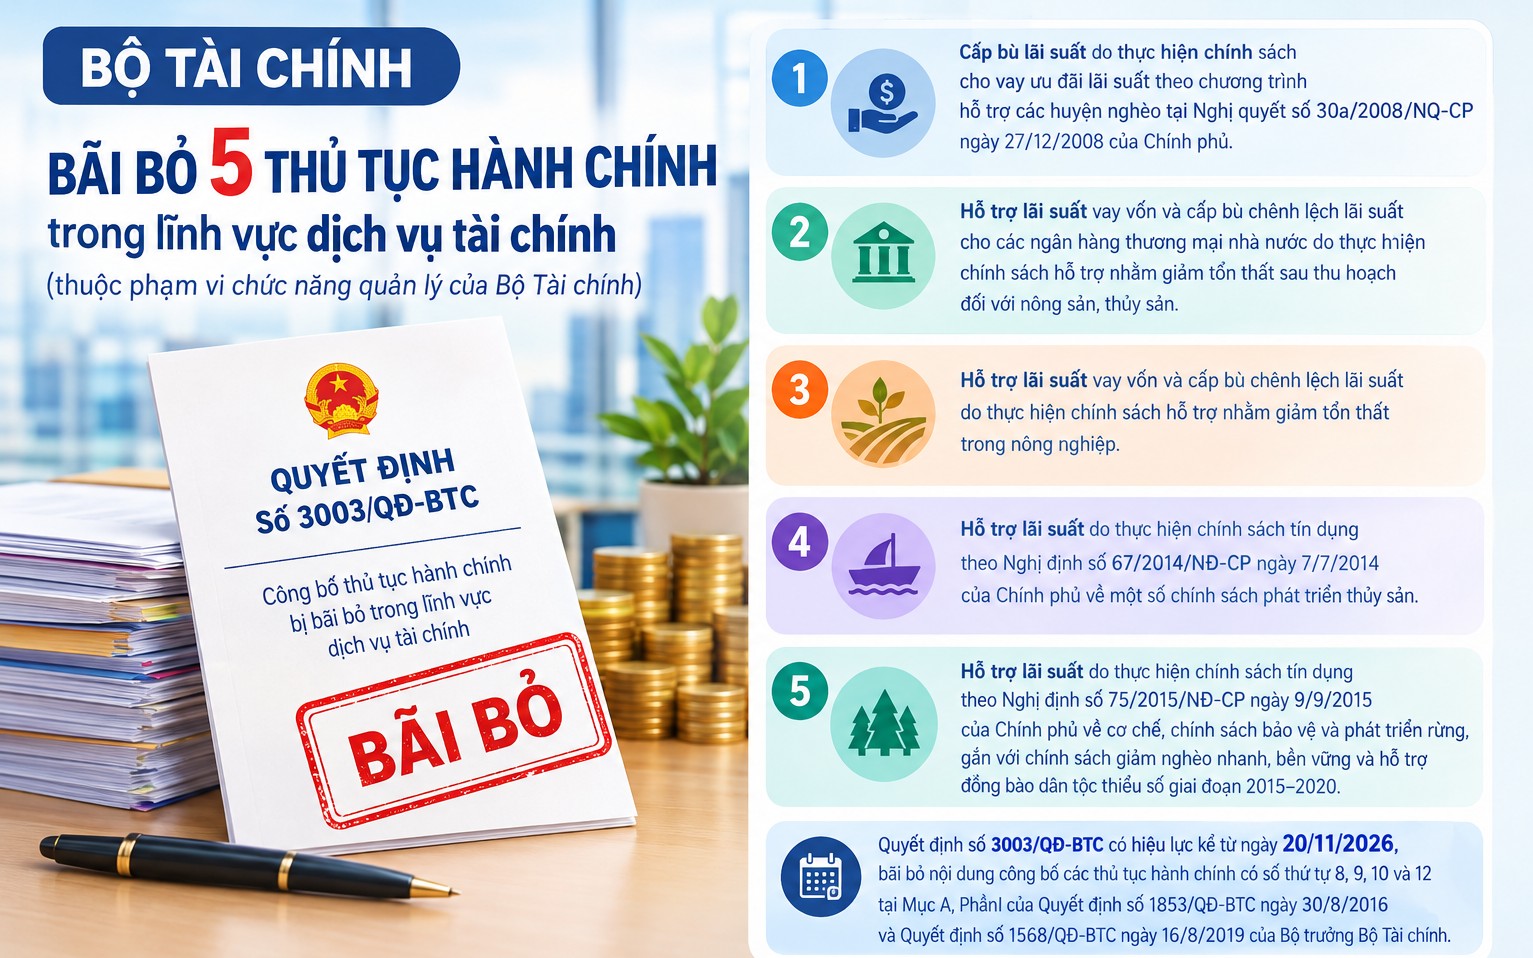
Bãi bỏ 5 thủ tục hành chính trong lĩnh vực dịch vụ tài chính
4 thông tư liên quan đến DATC tiếp tục có hiệu lực
Bộ Tài chính công bố 2 chuẩn mực kế toán công Việt Nam đợt 4
Tin khác
Bộ Tài chính bãi bỏ 2 thủ tục hành chính trong lĩnh vực phát triển doanh nghiệp nhà nước
Quy định về tiếp nhận, quản lý, sử dụng Quỹ phòng, chống tội phạm trung ương
Bộ Tài chính sửa đổi quy định mức thu, quản lý phí, lệ phí
Bộ Tài chính bãi bỏ 5 quyết định liên quan đến tài chính - kế toán
Bộ Tài chính thay thế 9 chế độ báo cáo định kỳ trong lĩnh vực kinh doanh bảo hiểm
Từ ngày 1/9/2027, thực hiện lựa chọn nhà đầu tư qua mạng đối với dự án PPP đấu thầu rộng rãi
Bộ Tài chính đẩy mạnh số hóa thủ tục hải quan với hàng bưu chính, chuyển phát nhanh
Bộ Tài chính ban hành 2 chuẩn mực kiểm toán Việt Nam về quản lý chất lượng
Bộ Tài chính quy định nền tảng một cửa quốc gia, tạo thuận lợi cho xuất nhập khẩu