Bộ Tài chính ban hành thông tư quy định chi phí cung cấp thông tin theo Luật Tiếp cận thông tin


Đối tượng áp dụng của Thông tư số 126/2026/TT-BTC gồm tổ chức, cá nhân có yêu cầu cung cấp thông tin; cơ quan nhà nước, đơn vị sự nghiệp công lập có nhiệm vụ cung ứng dịch vụ sự nghiệp công cơ bản, thiết yếu; các tổ chức, cá nhân khác có liên quan đến việc cung cấp thông tin.
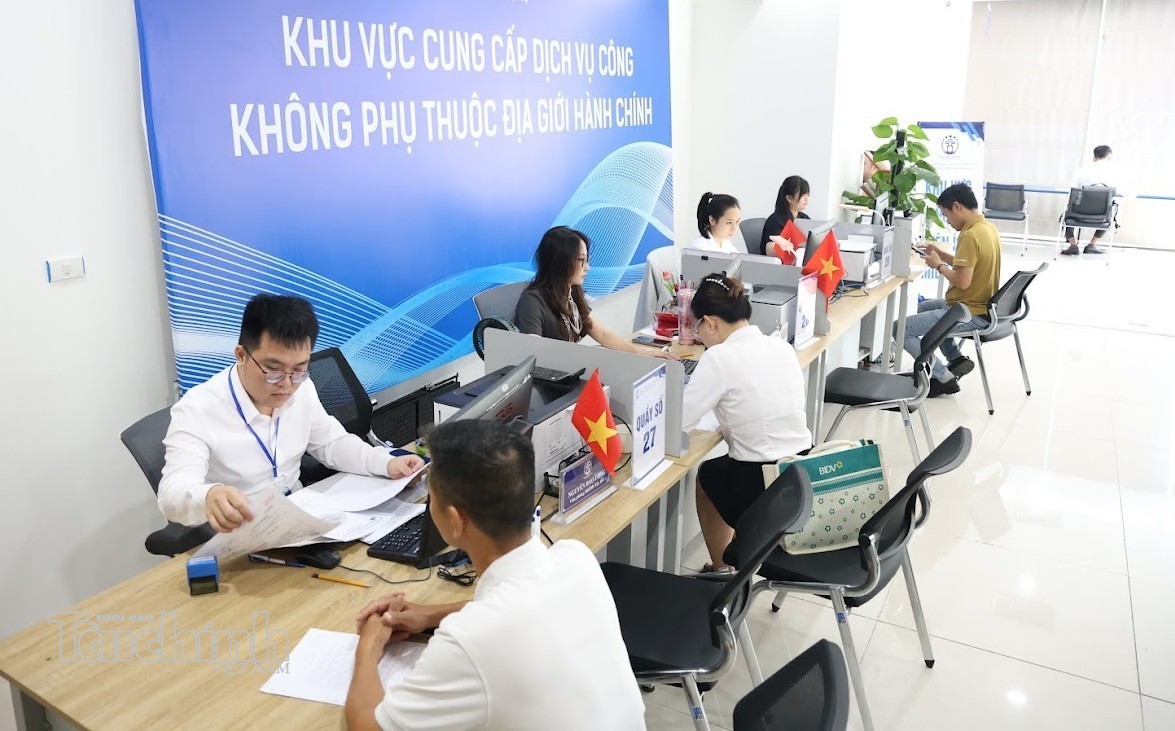 |
| Người yêu cầu cung cấp thông tin có trách nhiệm thanh toán chi phí thực tế để in, sao, chụp, gửi thông tin. Ảnh minh họa: Dũng Minh |
Theo đó, chi phí in, sao, chụp thông tin thực hiện theo mức thu quy định tại Phụ lục ban hành kèm theo Thông tư số 126/2026/TT-BTC.
Đối với chi phí gửi thông tin yêu cầu cung cấp, Thông tư số 126/2026/TT-BTC quy định, mức thu chi phí thực hiện theo mức giá cước dịch vụ nhận, gửi hồ sơ giải quyết thủ tục hành chính và dịch vụ chuyển trả kết quả giải quyết thủ tục hành chính qua dịch vụ bưu chính công ích hoặc theo mức chi phí gửi chuyển bưu phẩm, chuyển phát nhanh theo quy định hiện hành.
| Khoản 2 Điều 25 Luật Tiếp cận thông tin số 01/2026/QH16 quy định: Người yêu cầu cung cấp thông tin có trách nhiệm thanh toán chi phí thực tế để in, sao, chụp, gửi thông tin. |
Trường hợp người yêu cầu cung cấp thông tin theo quy định tại điểm a và điểm c khoản 1 Điều 23 Luật Tiếp cận thông tin số 01/2026/QH16 thì không phải trả chi phí.
Việc thu, nộp, lập dự toán, quyết toán, quản lý và sử dụng chi phí in, sao, chụp và gửi thông tin được thực hiện theo quy định của pháp luật về ngân sách nhà nước, pháp luật về đơn vị sự nghiệp công lập, pháp luật về tiếp cận thông tin và các quy định của pháp luật có liên quan.
Tiền thu từ chi phí in, sao, chụp và gửi thông tin được hạch toán vào Chương của cơ quan nhà nước cung cấp thông tin, Tiểu mục 4949 “Các khoản thu khác (bao gồm các khoản thu nợ không được phản ánh ở các tiểu mục thu nợ)” thuộc Mục 4900 “Các khoản thu khác” theo quy định tại Thông tư số 130/2025/TT-BTC ngày 24/12/2025 của Bộ trưởng Bộ Tài chính quy định Hệ thống Mục lục ngân sách nhà nước.
Thông tư số 126/2026/TT-BTC có hiệu lực kể từ ngày 01 tháng 9 năm 2026./.
Tin cùng chuyên mục
Bộ Tài chính công bố 2 chuẩn mực kế toán công Việt Nam đợt 4
Bộ Tài chính bãi bỏ 2 thủ tục hành chính trong lĩnh vực phát triển doanh nghiệp nhà nước
Quy định về tiếp nhận, quản lý, sử dụng Quỹ phòng, chống tội phạm trung ương
Bộ Tài chính sửa đổi quy định mức thu, quản lý phí, lệ phí
Bộ Tài chính bãi bỏ 5 quyết định liên quan đến tài chính - kế toán
Tin khác
Bộ Tài chính thay thế 9 chế độ báo cáo định kỳ trong lĩnh vực kinh doanh bảo hiểm
Từ ngày 1/9/2027, thực hiện lựa chọn nhà đầu tư qua mạng đối với dự án PPP đấu thầu rộng rãi
Bộ Tài chính đẩy mạnh số hóa thủ tục hải quan với hàng bưu chính, chuyển phát nhanh
Bộ Tài chính ban hành 2 chuẩn mực kiểm toán Việt Nam về quản lý chất lượng
Bộ Tài chính quy định nền tảng một cửa quốc gia, tạo thuận lợi cho xuất nhập khẩu
Kéo dài hiệu lực thi hành quy định quản lý, sử dụng nguồn thu từ chuyển đổi sở hữu doanh nghiệp
Quy định về nhập, xuất hàng dự trữ quốc gia
Danh mục chi tiết hàng dự trữ quốc gia do Bộ Tài chính trực tiếp quản lý
Chính phủ ban hành quy định mới nhất về quản lý và sử dụng hàng dự trữ quốc gia