Cơ chế mới mở rộng dư địa xử lý nợ cho DATC


Làm rõ vai trò công cụ của Chính phủ
Một trong những nội dung quan trọng tại Nghị định số 358/2026/NĐ-CP về cơ chế hoạt động và quản lý tài chính của DATC vừa được Chính phủ ban hành ngày 15/9/2026 là xác định rõ DATC “là công cụ của Chính phủ hỗ trợ cơ cấu lại doanh nghiệp nhà nước và các thành phần kinh tế khác thông qua hoạt động tiếp nhận, mua, xử lý nợ và tài sản theo chỉ định của Chính phủ, Thủ tướng Chính phủ”.
Bên cạnh thực hiện nhiệm vụ theo chỉ định, DATC được mua, xử lý các khoản nợ và tài sản theo cơ chế thị trường, bảo đảm nguyên tắc bảo toàn và phát triển vốn nhà nước tại Công ty.
 |
So với quy định trước đây, phạm vi ngành nghề, hoạt động của DATC được bổ sung và làm rõ. DATC được quản lý, đầu tư, khai thác và kinh doanh tài sản; kinh doanh bất động sản gắn với hoạt động xử lý nợ và tài sản tiếp nhận. Phạm vi này bao gồm tài sản bảo đảm của khoản nợ DATC mua, tiếp nhận; tài sản nhận cấn trừ nợ; tài sản mua, tiếp nhận theo chỉ định của Chính phủ, Thủ tướng Chính phủ.
Nghị định cũng bổ sung hoạt động mua, quản lý, nhận chuyển giao nghĩa vụ nợ, xử lý nợ và tài sản có nguồn gốc từ Chính phủ, Nhà nước, như nợ và tài sản hình thành từ vốn vay ODA, vốn vay ưu đãi nước ngoài của Chính phủ, vốn vay Chính phủ bảo lãnh. DATC được quản lý, khai thác tài sản công theo quy định của pháp luật; tư vấn xử lý nợ, tài sản, mua, bán, sáp nhập, tái cơ cấu doanh nghiệp và thực hiện dịch vụ thẩm định giá, quản lý nợ, tài sản khi đáp ứng đầy đủ điều kiện hoạt động.
Nghị định mới đồng thời không còn quy định hoạt động mua, xử lý nợ và tài sản của DATC phải “không trùng lắp” với mục tiêu, nhiệm vụ chính trị của Công ty Quản lý tài sản của các tổ chức tín dụng Việt Nam (VAMC). Việc có nhiều chủ thể tham gia xử lý nợ theo cơ chế thị trường sẽ tạo cạnh tranh lành mạnh, góp phần thúc đẩy thị trường mua bán, xử lý nợ tại Việt Nam.
Bổ sung công cụ xử lý nợ và tài sản bảo đảm
Đối với hoạt động mua nợ, tài sản theo chỉ định, Nghị định quy định cơ quan đại diện chủ sở hữu của doanh nghiệp có nợ và tài sản phải phối hợp với DATC cùng các cơ quan liên quan báo cáo Chính phủ, Thủ tướng Chính phủ xem xét, quyết định sau khi có ý kiến của Bộ Tài chính. Nội dung báo cáo phải nêu rõ cơ sở pháp lý, cơ sở chính trị và thẩm quyền quyết định chỉ định.
Đối với hoạt động kinh doanh, phương án mua nợ, tài sản phải được xây dựng và phê duyệt trên cơ sở đánh giá khả năng thu hồi vốn khả thi và có hiệu quả kinh tế. Nợ và tài sản được mua phải có hồ sơ chứng minh quyền chủ nợ, quyền sở hữu tài sản.
 |
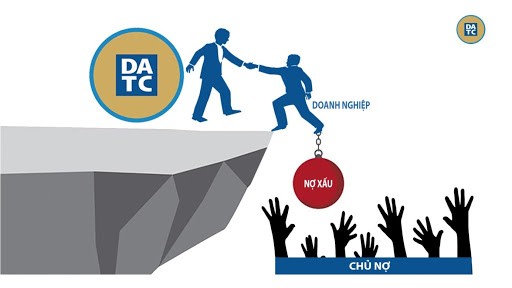
Bên cạnh đó, Nghị định bổ sung nhiều hình thức xử lý nợ. DATC có thể mua phần vốn của bên nợ hoặc bên thứ ba để kiểm soát rủi ro trong quá trình thu hồi nợ, kèm theo điều khoản bán lại phần vốn theo thỏa thuận sau khi bên nợ hoàn thành các nghĩa vụ đã cam kết. Công ty cũng được thu nợ bằng phần vốn tại doanh nghiệp khác; bán trái phiếu trước hạn theo thỏa thuận với doanh nghiệp phát hành; hoán đổi trái phiếu; chuyển nợ thành vốn góp; chuyển giao nghĩa vụ trả nợ sang bên thứ ba; cơ cấu lại kỳ hạn trả nợ, gia hạn, khoanh nợ, điều chỉnh lãi suất hoặc giảm trừ nghĩa vụ trả nợ.
Một thay đổi khác có ý nghĩa thực tế là DATC được thực hiện quyền thu giữ tài sản bảo đảm đối với nợ xấu mua hoặc tiếp nhận từ các tổ chức tín dụng theo Luật Các tổ chức tín dụng. Công ty cũng được áp dụng thứ tự ưu tiên thanh toán đối với số tiền thu được từ xử lý tài sản bảo đảm.
Các bộ, ngành, địa phương có trách nhiệm hỗ trợ DATC hoàn thiện thủ tục, hồ sơ để đăng ký thế chấp tài sản bảo đảm, chuyển quyền tài sản bảo đảm cho người mua; hỗ trợ Công ty trong quá trình thực hiện quyền thu giữ tài sản, bảo đảm an ninh, trật tự công cộng.
Đối với khoản nợ được xác định không có khả năng thu hồi và đã được theo dõi ngoài bảng cân đối kế toán từ 10 năm trở lên, DATC được quyết định và chịu trách nhiệm về việc loại trừ, không tiếp tục theo dõi trên sổ sách kế toán. Quy định mới không còn yêu cầu DATC phải xin ý kiến Bộ Tài chính trước khi quyết định như trước đây.
Mở rộng phương thức xử lý tài sản, tái cơ cấu doanh nghiệp
Nghị định 358 cho phép DATC chuyển nhượng một phần hoặc toàn bộ dự án bất động sản đã mua, tiếp nhận theo chỉ định; sử dụng tài sản để thành lập doanh nghiệp, hợp tác kinh doanh, góp vốn, liên doanh, liên kết; trực tiếp quản lý, đầu tư và kinh doanh tài sản.
Việc đánh giá lại giá trị tài sản thông qua tổ chức có chức năng thẩm định giá không còn bắt buộc đối với mọi tài sản mua, tiếp nhận. DATC thực hiện thẩm định giá khi sử dụng tài sản, dự án để thành lập doanh nghiệp, hợp tác kinh doanh, góp vốn, liên doanh, liên kết hoặc khi chuyển nhượng tài sản.
Trong hoạt động tái cơ cấu, Nghị định bỏ sự phân biệt về cơ chế xử lý tài chính giữa doanh nghiệp nhà nước thực hiện cổ phần hóa và các doanh nghiệp khác. DATC được xem xét giảm trừ một phần nghĩa vụ trả nợ gắn với phương án tái cơ cấu đã được cấp có thẩm quyền phê duyệt.
Mức giảm trừ nghĩa vụ trả nợ tối đa bằng số âm vốn chủ sở hữu và không vượt quá số chênh lệch giữa giá trị sổ sách khoản nợ mua với giá mua nợ tại thời điểm quyết định giảm trừ. Nếu sau khi giảm trừ bằng giá trị tuyệt đối của số âm vốn chủ sở hữu mà doanh nghiệp vẫn còn lỗ lũy kế, DATC có thể tiếp tục xem xét giảm trừ trong phạm vi nguồn chênh lệch còn lại.
Sau khi chính thức trở thành cổ đông hoặc thành viên góp vốn tại doanh nghiệp tái cơ cấu, DATC được tiếp tục xử lý nợ cho doanh nghiệp trong nguồn chênh lệch còn lại giữa giá trị sổ sách khoản nợ và giá mua nợ.
Đối với doanh nghiệp tái cơ cấu do DATC nắm giữ trên 50% vốn điều lệ, nếu có phương án sản xuất, kinh doanh và sử dụng vốn khả thi, hiệu quả, DATC được xem xét cho vay vốn từ nguồn vốn kinh doanh của Công ty hoặc bảo lãnh vay vốn tại tổ chức tín dụng. Khoản vay không được sử dụng để trả nợ cho chính DATC.
 |
Có cơ chế riêng để bổ sung vốn điều lệ
Điểm mới quan trọng trong cơ chế tài chính là Nghị định 358 quy định riêng phương pháp xác định nhu cầu bổ sung vốn điều lệ của DATC. Trong khi Nghị định 129 mới dừng ở việc xác định vốn điều lệ là một bộ phận của vốn chủ sở hữu, Nghị định mới đã đưa ra căn cứ cụ thể để lượng hóa nhu cầu vốn.
Theo đó, nhu cầu bổ sung vốn được xác định trên cơ sở mức đầu tư vào các dự án của DATC, trong đó có dự án hình thành từ cấn trừ nợ bằng tài sản, dự án bất động sản đã mua hoặc tiếp nhận theo chỉ định; đồng thời căn cứ doanh thu kế hoạch bình quân, vòng quay vốn lưu động bình quân trong 5 năm và vốn đầu tư hiện có của chủ sở hữu.
Nghị định cũng quy định DATC được hạch toán, phân bổ doanh thu, chi phí khi bán nợ trả chậm và thu nợ nhiều lần. Đối với các khoản nợ phát sinh từ hoạt động mua, bán, xử lý nợ và tái cơ cấu doanh nghiệp, DATC quyết định mức trích lập dự phòng hằng năm trên cơ sở khả năng thu hồi nợ, nhưng phải bảo đảm trích đủ 100% giá mua nợ còn lại trong thời gian không quá 5 năm kể từ thời điểm quá hạn.
Nghị định số 358 có hiệu lực từ ngày 30/10/2026, thay thế Nghị định số 129/2020/NĐ-CP.
Tin cùng chuyên mục
Tiếp đà tăng trưởng hai con số
Tin khác
Phân hiệu Học viện Tài chính tại TP. Hồ Chí Minh: Kiến tạo giá trị mới cho nhân lực tài chính
Chốt số liệu nhà, đất dôi dư ngày 25/9 để đẩy nhanh xử lý
Hoàn thành xuất gạo dự trữ hỗ trợ học sinh tại Cao Bằng, Bắc Ninh
Bộ Tài chính tổng kết thực hiện 3 luật quốc phòng trước yêu cầu mới
4 tháng dồn sức thực hiện kế hoạch của nửa năm
Toàn ngành Tài chính dồn lực cho mục tiêu tăng trưởng hai con số
Chính sách tài khóa linh hoạt, dẫn dắt tăng trưởng
Việt Nam - Singapore thúc đẩy kết nối tài chính, đầu tư và dòng vốn
Việt Nam - Áo thúc đẩy hợp tác quản lý, giám sát thị trường tài chính