Chuẩn hóa quản lý tài sản kết cấu hạ tầng do Nhà nước đầu tư


Bộ Tài chính vừa ban hành Thông tư số 151/2026/TT-BTC quy định chế độ quản lý, tính hao mòn, trích khấu hao và hướng dẫn kê khai, báo cáo đối với tài sản kết cấu hạ tầng (TSKCHT) do Nhà nước đầu tư, quản lý. Thông tư có hiệu lực từ ngày 24/11/2026, cụ thể hóa các quy định của Luật Quản lý, sử dụng tài sản công và Nghị định số 178/2026/NĐ-CP ngày 20/5/2026 của Chính phủ.
Thống nhất việc xác định, ghi sổ tài sản
Thông tư số 151/2026/TT-BTC điều chỉnh 13 danh mục TSKCHT thuộc các lĩnh vực kinh tế - xã hội và kỹ thuật, từ hạ tầng cụm công nghiệp, khu công nghiệp, thương mại, thông tin và truyền thông đến hạ tầng đô thị, đê điều, bảo vệ môi trường, văn hóa, thể thao, du lịch, cảng cá và khu neo đậu tránh trú bão.
Theo Điều 4 của Thông tư, TSKCHT được xác định là tài sản cố định (TSCĐ) khi có thời gian sử dụng từ một năm trở lên và nguyên giá từ 30 triệu đồng trở lên.
Mỗi TSCĐ phải được xác định là một đối tượng ghi sổ kế toán riêng, có hồ sơ quản lý về hiện vật và giá trị. Các chỉ tiêu nguyên giá, hao mòn lũy kế, khấu hao và giá trị còn lại phải được theo dõi đầy đủ theo quy định.
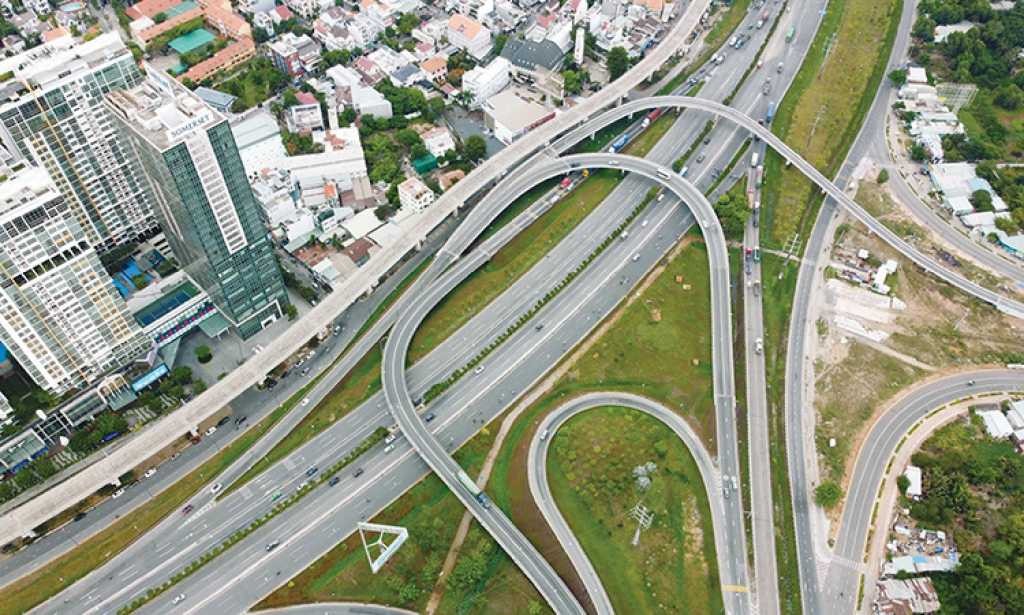 |
| Bộ Tài chính vừa ba hành Thông tư số 151/2026/TT-BTC nhằm chuẩn hóa quản lý tài sản kết cấu hạ tầng do Nhà nước đầu tư. Ảnh minh họa |
Thông tư cũng quy định cách xác định tài sản đối với hệ thống gồm nhiều bộ phận. Nếu các bộ phận liên kết với nhau, một bộ phận không thể hoạt động độc lập và việc thiếu bộ phận đó khiến cả hệ thống không thể hoạt động thì toàn hệ thống được xác định là một tài sản. Trường hợp các bộ phận có thể hoạt động độc lập và đáp ứng điều kiện quy định, từng bộ phận được xác định là một tài sản riêng.
Việc xác định đúng đối tượng tài sản là cơ sở để ghi nhận giá trị, theo dõi biến động và thực hiện chế độ kế toán thống nhất trong suốt quá trình quản lý, sử dụng.
Làm rõ nguyên giá, hao mòn và khấu hao
Thông tư cũng quy định cách xác định nguyên giá theo từng trường hợp hình thành tài sản. Đối với tài sản mua sắm, nguyên giá bao gồm giá mua sau khi trừ các khoản chiết khấu, giảm giá, tiền phạt người bán nếu có; cộng các khoản thuế không được hoàn lại, chi phí vận chuyển, lắp đặt, chạy thử và chi phí liên quan trực tiếp khác.
Với tài sản hình thành từ đầu tư xây dựng, nguyên giá căn cứ vào giá trị quyết toán được cấp có thẩm quyền phê duyệt. Trường hợp công trình đã hoàn thành, đưa vào sử dụng nhưng chưa được phê duyệt quyết toán, đơn vị ghi sổ theo nguyên giá tạm tính trên cơ sở các căn cứ được Thông tư quy định, sau đó điều chỉnh khi có quyết toán chính thức.
Đối với tài sản tiếp nhận, điều chuyển, nguyên giá được xác định theo hồ sơ bàn giao và quy định tương ứng. Trường hợp chưa có đủ căn cứ xác định giá trị, đơn vị có thể sử dụng giá trị tài sản cùng loại hoặc tương đương, thuê tổ chức thẩm định giá hoặc thành lập hội đồng đánh giá lại theo quy định.
Theo Điều 7 của Thông tư, có 5 trường hợp phải điều chỉnh nguyên giá: đánh giá lại tài sản theo quyết định của Thủ tướng Chính phủ; đầu tư nâng cấp, mở rộng; tháo dỡ một hoặc một số bộ phận; lắp đặt thêm bộ phận, trừ trường hợp thay thế khi bảo trì công trình; tài sản bị mất một phần hoặc hư hỏng nghiêm trọng do thiên tai, sự cố bất khả kháng hoặc tác động đột xuất khác thuộc trường hợp quy định.
Về tính hao mòn, trích khấu hao, Thông tư phân biệt theo cách kết cấu chi phí khấu hao vào giá sản phẩm, dịch vụ hạ tầng. Tài sản không kết cấu chi phí khấu hao vào giá sản phẩm, dịch vụ thì thực hiện tính hao mòn; tài sản có toàn bộ chi phí khấu hao được kết cấu vào giá sản phẩm, dịch vụ thì thực hiện trích khấu hao. Trường hợp chỉ kết cấu một phần chi phí, tài sản vừa tính hao mòn vừa trích khấu hao, với tổng mức thực hiện theo quy định của Thông tư.
Việc tính hao mòn được thực hiện mỗi năm một lần vào ngày 31/12, trước khi khóa sổ kế toán. Đối với tài sản chỉ trích khấu hao, việc trích khấu hao thực hiện theo tháng.
Ngoài ra, tại Phụ lục I ban hành kèm Thông tư cũng quy định thời gian sử dụng và tỷ lệ hao mòn cho từng danh mục tài sản. Chẳng hạn, đường giao thông nội bộ có thời gian sử dụng 40 năm, tỷ lệ hao mòn 2,5%/năm; hệ thống cấp nước có thời gian sử dụng 20 năm, tỷ lệ 5%/năm; hệ thống thông tin liên lạc nội bộ có thời gian sử dụng 5 năm, tỷ lệ 20%/năm.
Đối với tài sản chịu tác động của điều kiện thời tiết, môi trường, cơ quan có thẩm quyền có thể quyết định điều chỉnh thời gian sử dụng và tỷ lệ hao mòn theo quy định; mức điều chỉnh tỷ lệ tăng hoặc giảm không vượt quá 20% so với tỷ lệ quy định.
Chuẩn hóa kê khai, cập nhật dữ liệu
Thông tư số 151/2026/TT-BTC cũng quy định hệ thống biểu mẫu phục vụ kê khai lần đầu, kê khai bổ sung, theo dõi tăng, giảm tài sản và báo cáo tình hình quản lý, khai thác. Số liệu trên sổ kế toán của đơn vị phải thống nhất với thông tin trong Cơ sở dữ liệu về TSKCHT.
Đối tượng quản lý có trách nhiệm thực hiện kế toán đối với tài sản được giao, theo dõi biến động, tính hao mòn, trích khấu hao và thực hiện báo cáo theo quy định. Việc kiểm kê được tiến hành định kỳ hàng năm và theo quyết định của cơ quan, người có thẩm quyền. Trường hợp phát sinh chênh lệch phải điều chỉnh số liệu kế toán.
Đối với tài sản hiện có đã xác định nguyên giá, giá trị còn lại trước ngày Nghị định số 178/2026/NĐ-CP có hiệu lực, đơn vị tiếp tục sử dụng số liệu đã ghi sổ. Trường hợp tài sản chưa được tính hao mòn, trích khấu hao, đơn vị thực hiện tính hao mòn cho toàn bộ thời gian đã sử dụng đến hết năm tài chính 2025 và cộng dồn vào năm tài chính 2026 theo quy định.
Bộ Tài chính cho biết, các quy định về xác định nguyên giá, tính hao mòn, trích khấu hao và kê khai, báo cáo, Thông tư 151/2026/TT-BTC tạo khuôn khổ thống nhất để các đơn vị quản lý TSKCHT thực hiện. Việc tuân thủ đầy đủ các quy định sẽ góp phần bảo đảm số liệu kế toán phản ánh đúng giá trị, biến động của tài sản, phục vụ công tác quản lý và khai thác hiệu quả nguồn lực Nhà nước.
Tin khác
Bộ trưởng Ngô Văn Tuấn tiếp Chủ tịch Fitch Ratings Ian Linnell: Thúc đẩy hợp tác trong đánh giá tín nhiệm và phát triển thị trường vốn
Việt Nam và Luxembourg ký biên bản ghi nhớ hợp tác tài chính
Năm 2027: Phấn đấu tăng trưởng 10% trở lên gắn với ổn định kinh tế vĩ mô
Mặt bằng giá cơ bản ổn định, chủ động kiểm soát lạm phát cuối năm
Phân bổ nguồn lực gắn với đánh giá hiệu quả dự án
Chi cục Dự trữ Nhà nước khu vực IX: Về đích xuất cấp đợt 1 hơn 660 tấn gạo hỗ trợ học sinh
Cục Quản lý, giám sát kế toán, kiểm toán kỷ niệm 70 năm thành lập: Chuyển từ tư duy quản lý sang kiến tạo phát triển
Chương trình mục tiêu quốc gia: Nước rút trong quý cuối năm
Phó Thủ tướng Nguyễn Văn Thắng yêu cầu kiểm soát lạm phát, ổn định mặt bằng giá cuối năm