Doanh nghiệp cần làm rõ phương thức chuyển quyền, chuyển giao dự án để được hưởng ưu đãi đầu tư

Doanh nghiệp cần làm rõ phương thức chuyển quyền và nghĩa vụ, việc thay đổi nhà đầu tư thực hiện dự án khi thực hiện góp vốn bằng dự án để thành lập doanh nghiệp và việc chuyển giao dự án để được hưởng ưu đãi đầu tư.

Cục Thuế vừa ban hành Công văn số 5643/CT-CS trả lời về ưu đãi đầu tư đối với dự án Nhà máy sản xuất tinh bột sắn Elmaco Ninh Bình.

Cục Thuế cho biết, nhận được Công văn số 01.280726/EMC-CV ngày 28/7/2026 của Công ty cổ phần Đầu tư Elmaco về ưu đãi đầu tư với Nhà máy sản xuất tinh bột sắn Elmaco Ninh Bình, về vấn đề này, Cục Thuế có ý kiến như sau:

Về ưu đãi đầu tư đối với Nhà máy sản xuất tinh bột sắn Elmaco Ninh Bình, Bộ Tài chính đã có Công văn số 2050/BTC-PC ngày 13/2/2026 trả lời Công ty cổ phần Đầu tư Elmaco. Đề nghị Công ty cổ phần Đầu tư Elmaco thực hiện theo hướng dẫn của Bộ Tài chính.

Trước đó, phúc đáp Công văn số 231025/EMC-CV ngày 23/10/2025 của Công ty cổ phần Đầu tư Elmaco về ưu đãi đầu tư của dự án Nhà máy sản xuất tinh bột sắn Elmaco Ninh Bình, Bộ Tài chính có ý kiến như sau:

Theo Công văn số 231025/EMC-CV, Dự án đã được thực hiện trong thời gian dài (từ năm 2004 đến nay), các quy định của pháp luật điều chỉnh hoạt động của Dự án cũng có sự thay đổi trong từng thời kỳ. Do vậy, căn cứ thẩm quyền, trách nhiệm nhà nước về giám sát, đánh giá đầu tư, đề nghị Công ty liên hệ cơ quan quản lý nhà nước về đầu tư ở địa phương theo quy định tại khoản 4 Điều 69, Điều 70 Luật Đầu tư và cơ quan có thẩm quyền nêu tại Điều 17 Luật Đầu tư để được hướng dẫn cụ thể về việc xác định ưu đãi đầu tư.

Trong đó, lưu ý làm rõ phương thức chuyển quyền và nghĩa vụ, việc thay đổi nhà đầu tư thực hiện dự án khi thực hiện góp vốn bằng dự án để thành lập doanh nghiệp và việc chuyển giao dự án nêu tại Công văn số 231025/EMC-CV.

Theo quy định về ưu đãi đầu tư, tại khoản 6 Điều 15 Luật Đầu tư, ưu đãi đầu tư được áp dụng có thời hạn và trên cơ sở kết quả thực hiện dự án của nhà đầu tư. Nhà đầu tư phải đáp ứng điều kiện hưởng ưu đãi theo quy định của pháp luật trong thời gian hưởng ưu đãi đầu tư.

Khoản 2 và khoản 3 Điều 22 Nghị định số 31/2021/NĐ-CP ngày 26/3/2021 của Chính phủ quy định chi tiết và hướng dẫn thi hành một số điều của Luật Đầu tư quy định: “2. Nhà đầu tư không được hưởng ưu đãi theo quy định tại Giấy chứng nhận đăng ký đầu tư, Quyết định chấp thuận chủ trương đầu tư hoặc ưu đãi do nhà đầu tư tự xác định trong trường hợp dự án đầu tư không đáp ứng điều kiện hưởng ưu đãi đầu tư quy định tại Giấy chứng nhận đăng ký đầu tư, Quyết định chấp thuận chủ trương đầu tư, Quyết định chấp thuận chủ trương đầu tư đồng thời với chấp thuận nhà đầu tư, Quyết định chấp thuận nhà đầu tư hoặc không đáp ứng điều kiện hưởng ưu đãi đầu tư tự xác định. Trường hợp dự án đầu tư đáp ứng điều kiện hưởng ưu đãi đầu tư khác thì nhà đầu tư được hưởng ưu đãi theo điều kiện đó.

Trong thời gian hưởng ưu đãi, trường hợp dự án đầu tư có thời gian không đáp ứng điều kiện hưởng ưu đãi đầu tư thì nhà đầu tư không được hưởng ưu đãi đầu tư cho thời gian không đáp ứng điều kiện hưởng ưu đãi đầu tư”.

Bên cạnh đó, điểm a khoản 7 Điều 20 Nghị định số 31/2021/NĐ-CP quy định “... nhà đầu tư nhận chuyển nhượng dự án đầu tư được kế thừa các ưu đãi đầu tư áp dụng đối với dự án đầu tư (nếu có) trước khi tổ chức lại hoặc nhận chuyển nhượng nếu vẫn đáp ứng các điều kiện hưởng ưu đãi đầu tư”.

Đề nghị Công ty rà soát điều kiện hưởng ưu đãi đầu tư và rà soát việc thay đổi nhà đầu tư thực hiện Dự án theo các quy định nêu trên để có cơ sở xem xét ưu đãi đầu tư theo quy định.

Việc góp vốn bằng tài sản gắn liền với đất thuê hàng năm; quyền và nghĩa vụ của người nhận góp vốn bằng tài sản gắn liền với đất thuê hàng năm được quy định tại pháp luật về đất đai từng thời kỳ. Do đó, đề nghị Công ty liên hệ với Bộ Nông nghiệp và Môi trường, cơ quan Nông nghiệp và Môi trường ở địa phương để được hướng dẫn cụ thể./.

Văn Tuấn

Tin cùng chuyên mục

Bộ Tài chính quy định nền tảng một cửa quốc gia, tạo thuận lợi cho xuất nhập khẩu
Bộ Tài chính quy định nền tảng một cửa quốc gia, tạo thuận lợi cho xuất nhập khẩu

Quyết định 2686/QĐ-BTC của Bộ Tài chính quy định thống nhất phạm vi, nghiệp vụ, dịch vụ, chức năng, tính năng của nền tảng số Cổng thông tin một cửa quốc gia, giúp doanh nghiệp thực hiện, theo dõi và nhận kết quả thủ tục hành chính đối với hàng hóa xuất nhập khẩu, quá cảnh và phương tiện vận tải trên một nền tảng.
Kéo dài hiệu lực thi hành quy định quản lý, sử dụng nguồn thu từ chuyển đổi sở hữu doanh nghiệp
Kéo dài hiệu lực thi hành quy định quản lý, sử dụng nguồn thu từ chuyển đổi sở hữu doanh nghiệp

Bộ Tài chính vừa ban hành Quyết định về việc công bố Thông tư số 57/2022/TT-BTC hướng dẫn một số điều của Nghị định số 148/2021/NĐ-CP về quản lý, sử dụng nguồn thu từ chuyển đổi sở hữu doanh nghiệp, đơn vị sự nghiệp công lập, nguồn thu từ chuyển nhượng vốn nhà nước và chênh lệch vốn chủ sở hữu lớn hơn vốn điều lệ tại doanh nghiệp tiếp tục có hiệu lực.
Quy định về nhập, xuất hàng dự trữ quốc gia
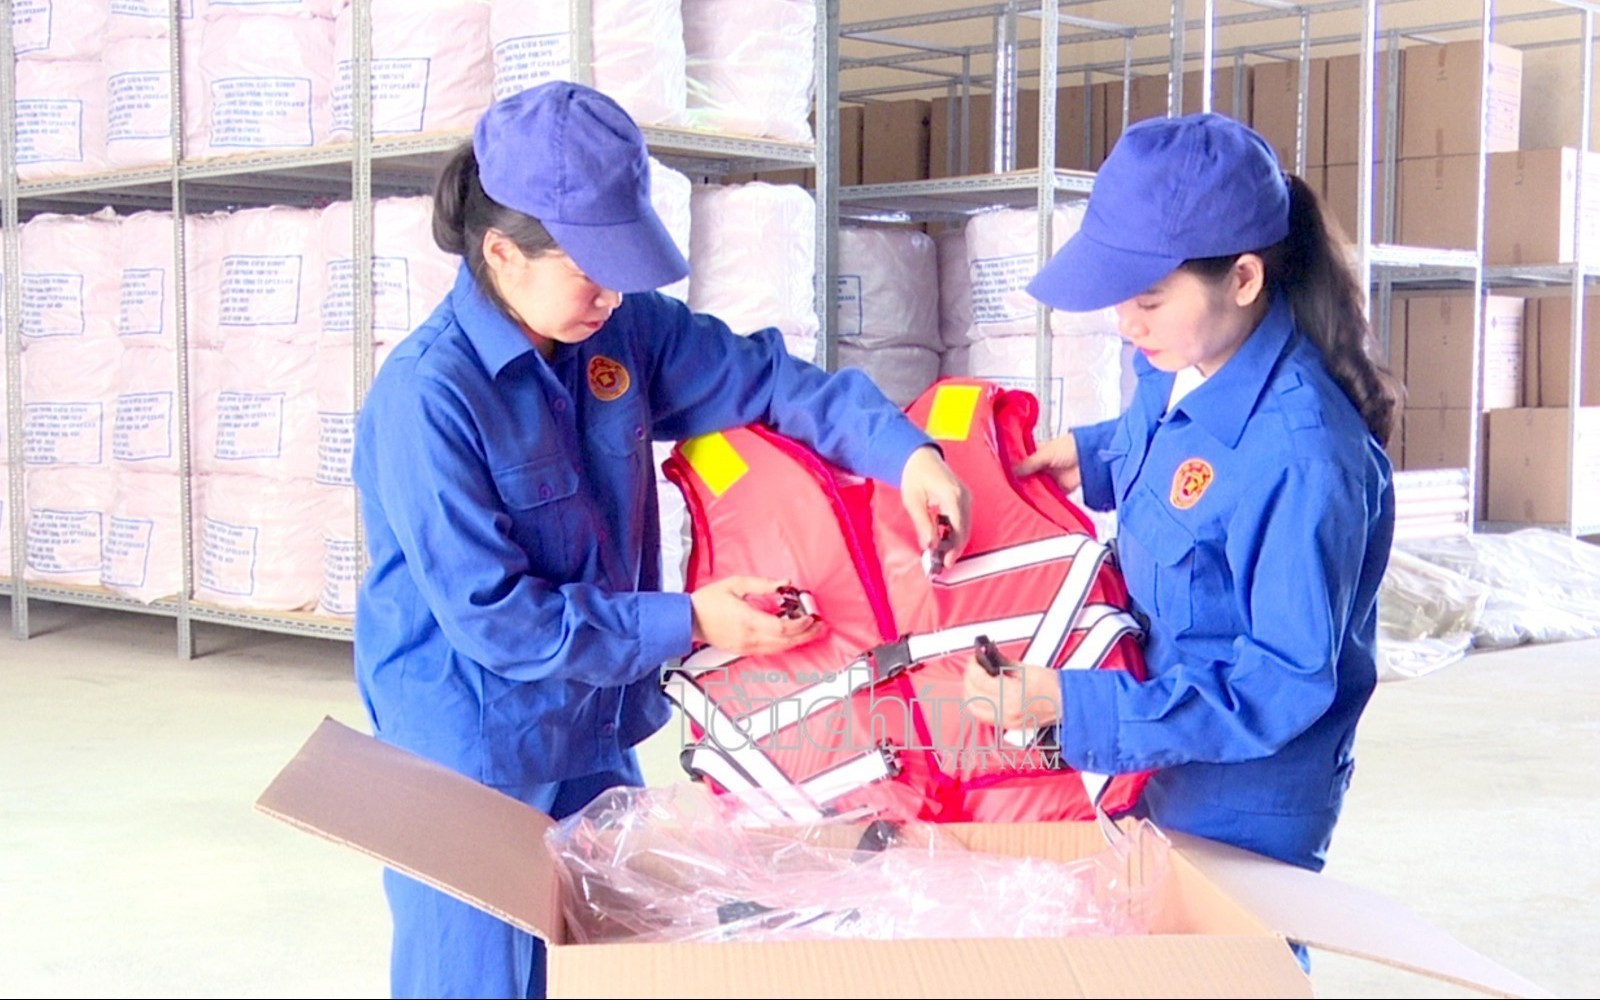
Quy định về nhập, xuất hàng dự trữ quốc gia

Chính phủ vừa ban hành Nghị định số 345/2026/NĐ-CP ngày 4/9/2026 quy định chi tiết một số điều, biện pháp thi hành Luật Dự trữ quốc gia về dự trữ quốc gia và quản lý, sử dụng hàng dự trữ quốc gia. Trong đó, đáng chú ý là các quy định về nhập, xuất hàng dự trữ quốc gia.
Danh mục chi tiết hàng dự trữ quốc gia do Bộ Tài chính trực tiếp quản lý
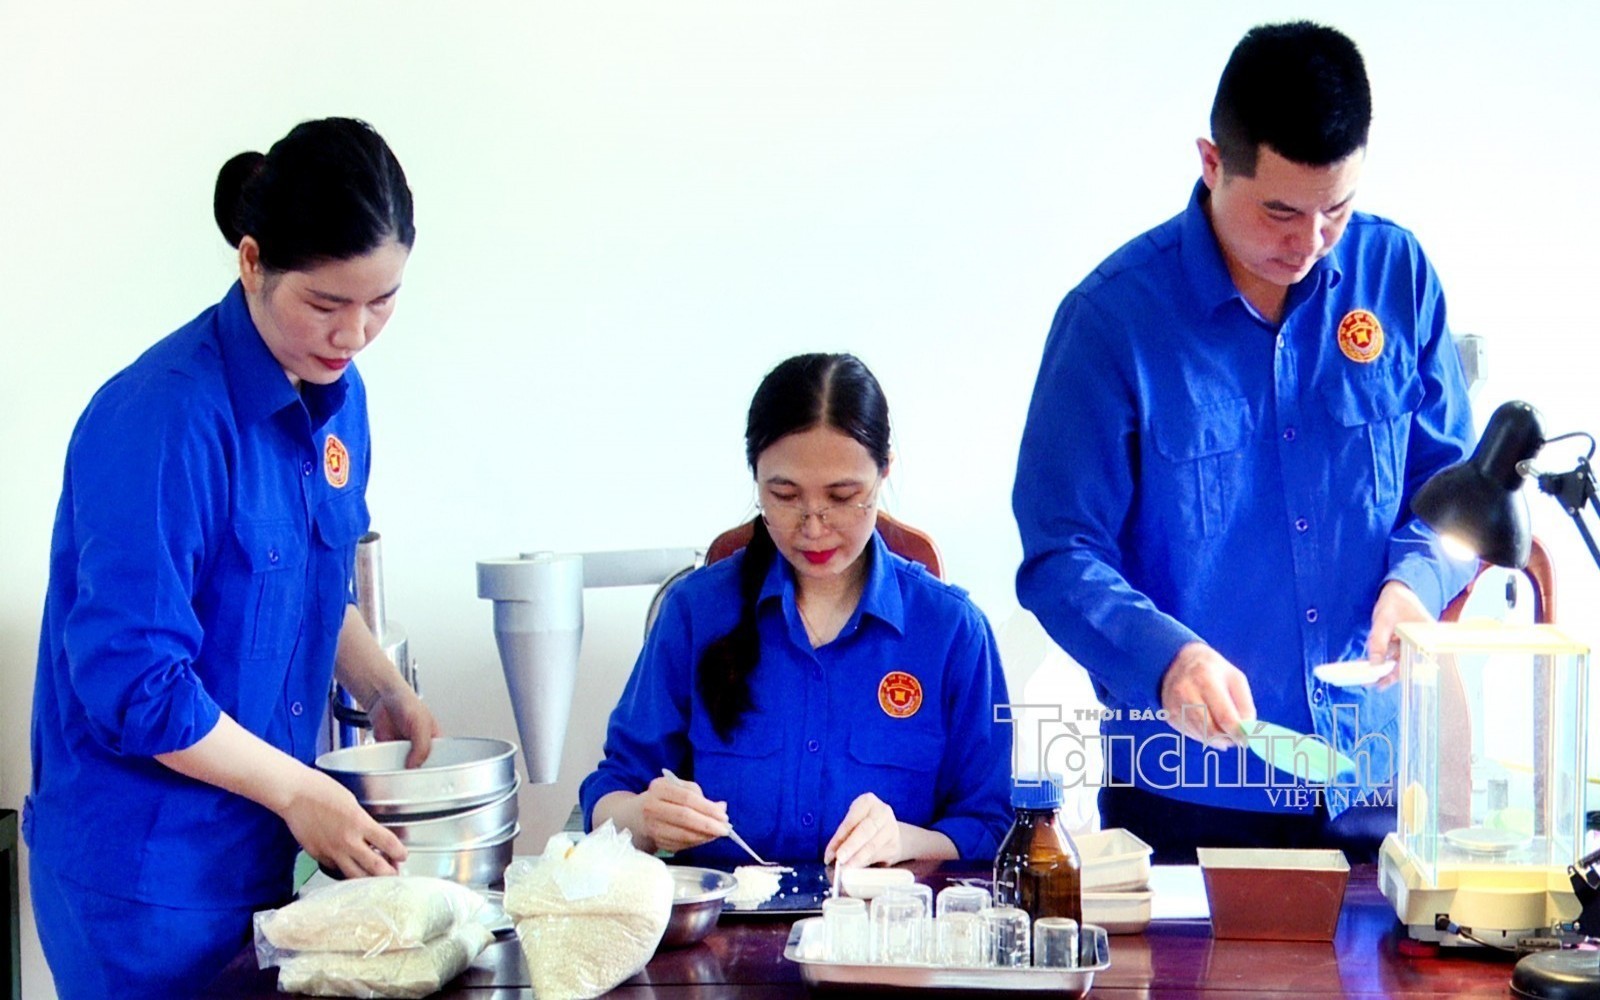
Danh mục chi tiết hàng dự trữ quốc gia do Bộ Tài chính trực tiếp quản lý

Ngày 4/9/2026, Thứ trưởng Bộ Tài chính Lê Tấn Cận đã ký ban hành Thông tư số 131/2026/TT-BTC quy định về danh mục chi tiết hàng dự trữ quốc gia do Bộ Tài chính trực tiếp quản lý.
Chính phủ ban hành quy định mới nhất về quản lý và sử dụng hàng dự trữ quốc gia

Chính phủ ban hành quy định mới nhất về quản lý và sử dụng hàng dự trữ quốc gia

Ngày 4/9/2026, Phó Thủ tướng Chính phủ Nguyễn Văn Thắng đã ký ban hành Nghị định số 345/2026/NĐ-CP quy định chi tiết một số điều, biện pháp thi hành Luật Dự trữ quốc gia về dự trữ quốc gia (DTQG) và quản lý, sử dụng hàng DTQG.

Tin khác

Ban hành Thông tư về kiểm tra, giám sát và quản lý hải quan trong khu vực cửa khẩu thông minh
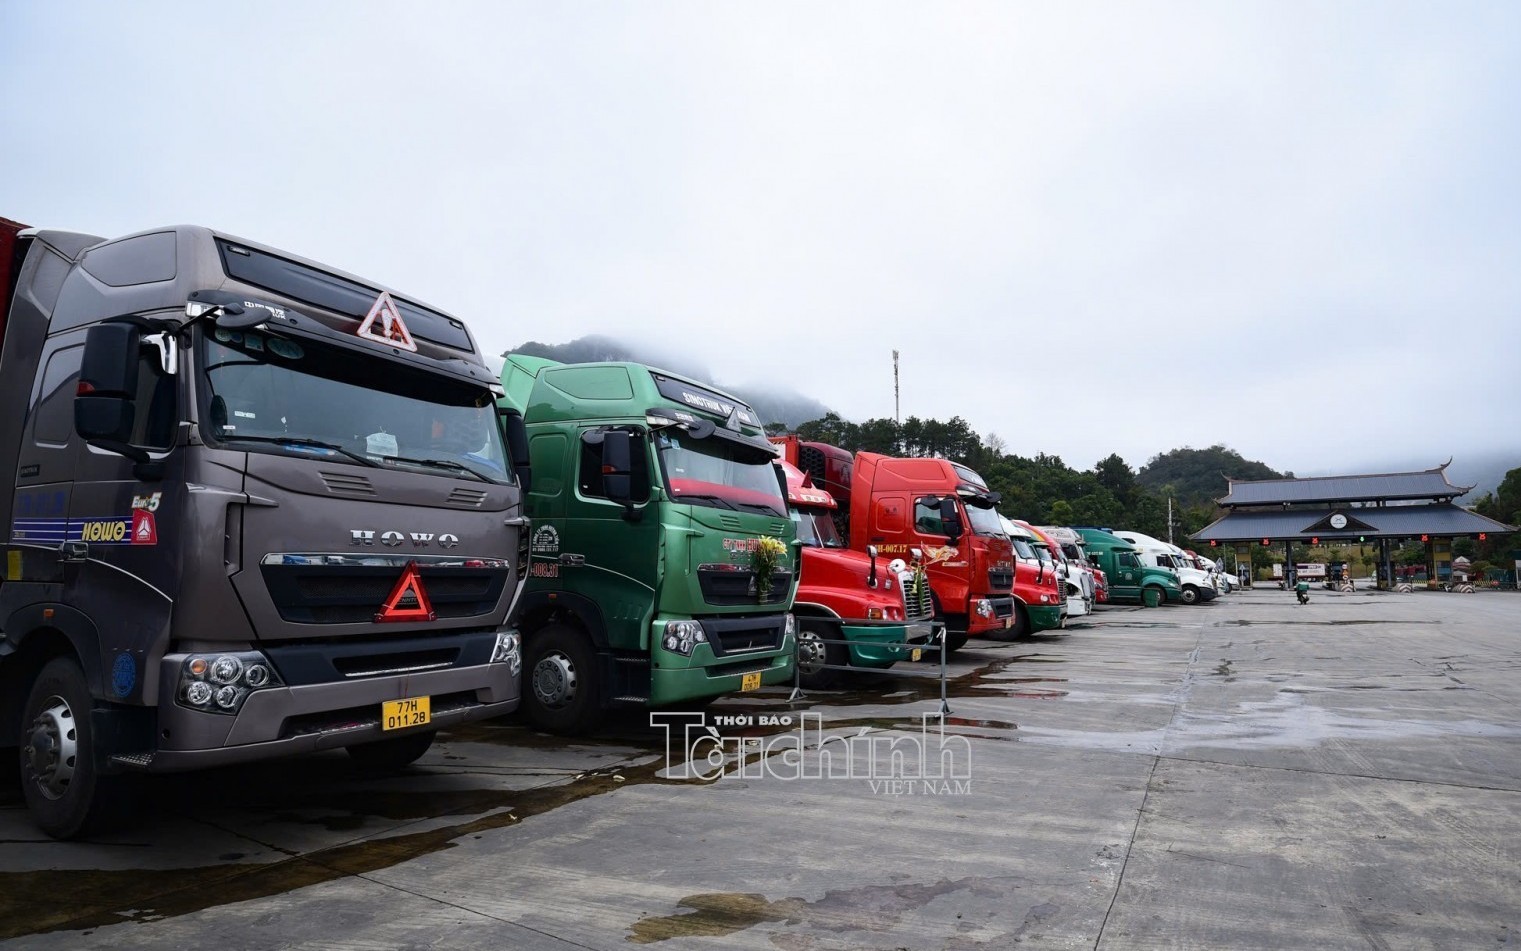
Ban hành Thông tư về kiểm tra, giám sát và quản lý hải quan trong khu vực cửa khẩu thông minh

Bộ trưởng Bộ Tài chính vừa ban hành Thông tư số 128/2026/TT-BTC hướng dẫn về kiểm tra, giám sát và quản lý hải quan đối với hàng hóa xuất khẩu, nhập khẩu, quá cảnh và phương tiện vận tải hoạt động trong khu vực cửa khẩu thông minh được Thủ tướng Chính phủ phê duyệt.
Quy định về chỉ tiêu thông tin, mẫu chứng từ khai báo khi làm thủ tục xuất nhập cảnh, quá cảnh đối với phương tiện vận tải
Quy định về chỉ tiêu thông tin, mẫu chứng từ khai báo khi làm thủ tục xuất nhập cảnh, quá cảnh đối với phương tiện vận tải

Bộ trưởng Bộ Tài chính đã ban hành Thông tư số 127/2026/TT-BTC quy định về chỉ tiêu thông tin, mẫu chứng từ khai báo khi làm thủ tục xuất cảnh, nhập cảnh, quá cảnh đối với phương tiện vận tải qua cửa khẩu cảng hàng không, cảng biển, đường sắt, đường bộ và đường thủy nội địa. Thông tư có hiệu lực thi hành từ ngày 15/10/2026.
Người nộp thuế chủ động khai, tạm nộp và quyết toán thuế tránh tâm lý lo ngại chờ quy định mới
Người nộp thuế chủ động khai, tạm nộp và quyết toán thuế tránh tâm lý lo ngại chờ quy định mới

Cục Thuế yêu cầu Thuế các tỉnh, thành phố chủ động hướng dẫn hộ, cá nhân kinh doanh thực hiện đúng quy định về khai, tạm nộp và quyết toán thuế thu nhập cá nhân, tránh tâm lý lo ngại trong thời gian chờ sửa đổi quy định về mức doanh thu được lựa chọn áp dụng phương pháp tính thuế đơn giản. Người nộp thuế chủ động thực hiện đúng quy định về khai, tạm nộp và quyết toán thuế thu nhập cá nhân.
Chủ động đưa Luật Hải quan sửa đổi, bổ sung vào cuộc sống
Chủ động đưa Luật Hải quan sửa đổi, bổ sung vào cuộc sống

Luật Hải quan sửa đổi, bổ sung vừa được Quốc hội thông qua, mở rộng không gian cho hải quan số, quản lý thương mại điện tử và đơn giản hóa thủ tục. Ngay trước thời điểm Luật có hiệu lực, Cục Hải quan đã chủ động xây dựng văn bản hướng dẫn, khảo sát thực tiễn hoạt động tại cửa khẩu và ý kiến doanh nghiệp làm cơ sở hoàn thiện.
Bộ Tài chính ban hành thông tư quy định chi phí cung cấp thông tin theo Luật Tiếp cận thông tin
Bộ Tài chính ban hành thông tư quy định chi phí cung cấp thông tin theo Luật Tiếp cận thông tin

Bộ trưởng Bộ Tài chính vừa ban hành Thông tư số 126/2026/TT-BTC ngày 24/8/2026 quy định chi tiết chi phí thực tế để in, sao, chụp và gửi thông tin theo quy định tại khoản 2 Điều 25 Luật Tiếp cận thông tin số 01/2026/QH16.
Sửa đổi, bổ sung quy định Hệ thống Mục lục ngân sách nhà nước
Sửa đổi, bổ sung quy định Hệ thống Mục lục ngân sách nhà nước

Bộ trưởng Bộ Tài chính vừa ban hành Thông tư số 123/2026/TT-BTC ngày 21/8/2026 sửa đổi, bổ sung một số điều của Thông tư số 130/2025/TT-BTC ngày 24/12/2025 quy định Hệ thống Mục lục ngân sách nhà nước.
Bộ Tài chính ban hành Thông tư sửa đổi, bổ sung 2 thông tư trong lĩnh vực chứng khoán
Bộ Tài chính ban hành Thông tư sửa đổi, bổ sung 2 thông tư trong lĩnh vực chứng khoán

Bộ Tài chính vừa ban hành Thông tư số 125/2026/TT-BTC sửa đổi, bổ sung một số điều của Thông tư số 83/2024/TT-BTC và Thông tư số 34/2026/TT-BTC.
Bộ Tài chính ban hành Thông tư kiểm tra chứng từ xuất xứ hàng nhập khẩu theo quản lý rủi ro
Bộ Tài chính ban hành Thông tư kiểm tra chứng từ xuất xứ hàng nhập khẩu theo quản lý rủi ro

Bộ Tài chính vừa ban hành Thông tư 124/2026/TT-BTC, bổ sung quy định kiểm tra chứng từ chứng nhận xuất xứ hàng hóa nhập khẩu trên cơ sở áp dụng quản lý rủi ro, có hiệu lực ngay từ ngày 22/8/2026.
Sửa đổi, bổ sung, bãi bỏ một số biểu mẫu về đăng ký doanh nghiệp và hộ kinh doanh
Sửa đổi, bổ sung, bãi bỏ một số biểu mẫu về đăng ký doanh nghiệp và hộ kinh doanh

Bộ Tài chính vừa ban hành Thông tư số 121/2026/TT-BTC sửa đổi, bổ sung một số điều của Thông tư số 68/2025/TT-BTC ngày 1/7/2025 của Bộ Tài chính ban hành biểu mẫu sử dụng trong đăng ký doanh nghiệp, đăng ký hộ kinh doanh.
Hướng dẫn đối tượng, phạm vi và thể thức áp dụng chuẩn mực quốc tế về kế toán tại Việt Nam

Hướng dẫn đối tượng, phạm vi và thể thức áp dụng chuẩn mực quốc tế về kế toán tại Việt Nam

Bộ Tài chính vừa ban hành Thông tư số 118/2026/TT-BTC hướng dẫn đối tượng, phạm vi và thể thức áp dụng chuẩn mực quốc tế về kế toán tại Việt Nam. Thông tư có hiệu lực thi hành kể từ ngày 1/1/2027 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 1/1/2027.
Xem thêm
Phiên bản di động