Sửa 3 luật thuế: Hỗ trợ giáo dục, khuyến khích sử dụng đất hiệu quả


Sáng ngày 6/11, Quốc hội thảo luận tại hội trường về dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế thu nhập cá nhân.
Thêm các chính sách hỗ trợ cho giáo dục
Đánh giá chung, các đại biểu cơ bản thống nhất với sự cần thiết ban hành luật sửa đổi, bổ sung các luật thuế nhằm thể chế hóa chủ trương của Đảng, tháo gỡ khó khăn cho các cơ sở giáo dục và khuyến khích các nguồn lực xã hội đầu tư cho giáo dục, y tế.
 |
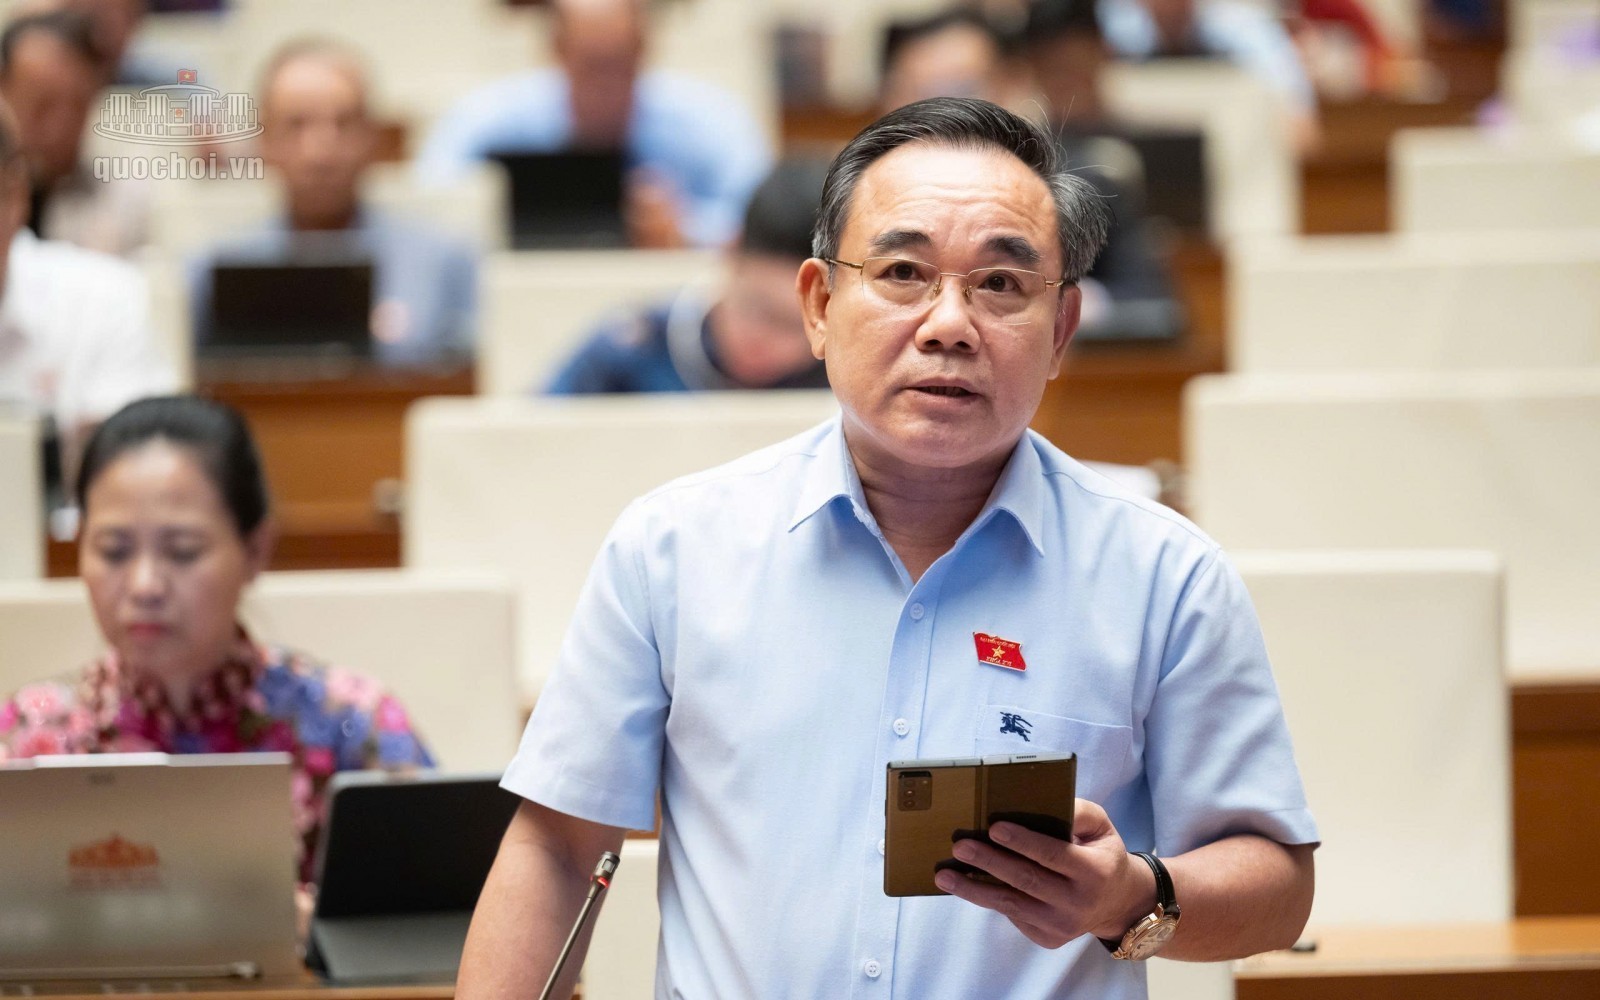
| Đại biểu Trần Hoàng Ngân (đoàn TP.HCM) |
Về các chính sách cụ thể, đại biểu Lê Thị Thanh Xuân (đoàn Đắk Lắk) đồng tình với chủ trương miễn thuế thu nhập doanh nghiệp đối với cơ sở giáo dục công lập và cơ sở giáo dục tư thục hoạt động không vì lợi nhuận, bởi chính sách sẽ khuyến khích đầu tư phát triển giáo dục.
Tuy nhiên, đại biểu lưu ý cần hướng dẫn rõ ranh giới giữa dịch vụ phục vụ, hỗ trợ giáo dục với hoạt động kinh doanh độc lập; kiểm tra việc sử dụng khoản thu nhập được miễn thuế, bảo đảm nguồn lực thực sự được đầu tư cho giáo dục. Với cơ sở tư thục không vì lợi nhuận, phải giám sát thực chất việc không chia lợi tức, không rút vốn và sử dụng phần tích lũy để phát triển nhà trường.
Cùng ủng hộ chính sách miễn thuế cho cơ sở giáo dục tư thục không vì lợi nhuận, đại biểu Trần Hoàng Ngân (đoàn TP.HCM) đồng thời đề nghị mở rộng sang các tổ chức khoa học và công nghệ không vì lợi nhuận. Theo đại biểu, việc có thêm chính sách phát triển mô hình này là rất tốt, bởi phần lợi nhuận tích lũy hằng năm thuộc sở hữu chung hợp nhất không được phân chia, được tiếp tục đầu tư phát triển nhà trường.
Đại biểu đề nghị bên cạnh chính sách thuế cần có thêm hỗ trợ về mặt bằng, tiền thuê đất để các trường có thể ra đời, tạo thêm nguồn lực hỗ trợ học sinh, sinh viên nghèo tiếp cận mô hình giảng dạy tại các trường đại học tư thục không vì lợi nhuận.
Để hỗ trợ phát triển giáo dục, dự thảo Luật cũng đề chính sách miễn thuế sử dụng đất phi nông nghiệp đối với đất cho giáo dục. Theo đại biểu Nguyễn Văn Huy (đoàn Hưng Yên), đây là chính sách có ý nghĩa thiết thực, góp phần giảm chi phí đầu tư, vận hành cơ sở giáo dục và khuyến khích xã hội hóa giáo dục.
Bên cạnh đó, đại biểu lưu ý hoạt động giáo dục không chỉ diễn ra trong phòng học, mà còn cần thư viện, phòng thí nghiệm, khu thực hành, sân chơi, bãi tập, ký túc xá và công trình phụ trợ. Do đó, cần làm rõ phạm vi diện tích được miễn thuế, đồng thời phân định diện tích phục vụ giáo dục với diện tích kinh doanh độc lập để ưu đãi đúng đối tượng, đúng mục đích, không tạo kẽ hở lợi dụng chính sách.
Đại biểu Lê Thị Thanh Xuân cũng nhấn mạnh, ưu đãi thuế không đồng nghĩa đã giải quyết được bài toán quỹ đất trường học. Chính sách miễn thuế cần đồng bộ với quy hoạch, bố trí quỹ đất, nhất là tại đô thị, khu công nghiệp có dân số tăng cơ học và các xã biên giới; xem xét bổ sung quỹ đất trụ sở công, nhà đất dôi dư sau sắp xếp cho giáo dục.
Bên cạnh đó, một số đại biểu đề nghị cân nhắc kỹ phạm vi, điều kiện miễn thuế. Đại biểu Phạm Văn Hòa (đoàn Đồng Tháp) nhất trí với việc miễn thuế cho cơ sở giáo dục công lập và tư thục không vì mục tiêu lợi nhuận, song lưu ý khó khăn trong phân biệt, kiểm tra hoạt động vì lợi nhuận và không vì lợi nhuận.
 |
| Đại biểu Tô Ái Vang (đoàn Cần Thơ) |
Đối với chính sách miễn thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân cho hoạt động cung cấp suất ăn tại cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh, đại biểu Lê Thị Thanh Xuân đồng tình với sự cần thiết của chính sách. Theo đại biểu, đây còn là giải pháp góp phần bảo đảm bữa ăn, dinh dưỡng và điều kiện học tập, nhất là với học sinh bán trú ở vùng sâu, vùng xa, vùng đồng bào dân tộc thiểu số và khu vực biên giới.
Từ thực tiễn Đắk Lắk, đại biểu cho biết nhiều trường mua thực phẩm trực tiếp từ hộ sản xuất, cá nhân, hộ kinh doanh nhỏ lẻ, còn khó khăn về hóa đơn, chứng từ, xác minh nguồn gốc thực phẩm. Nguồn cung, giá cả vận chuyển thiếu ổn định. Việc miễn thuế sẽ góp phần giảm nghĩa vụ thuế, khuyến khích các đơn vị tham gia cung ứng, đầu tư thiết bị và duy trì nguồn thực phẩm ổn định.
Tuy nhiên, “miễn thuế cho đơn vị cung cấp không mặc nhiên đồng nghĩa với giá suất ăn sẽ giảm hoặc chất lượng bữa ăn được nâng lên”. Đại biểu đề nghị giám sát giá thành, định lượng, khẩu phần, chất lượng, nguồn thực phẩm; làm rõ trách nhiệm của đơn vị cung cấp và nhà trường trong kiểm soát bữa ăn, bảo đảm an toàn thực phẩm.
Ở góc độ thủ tục, đại biểu Tô Ái Vang đề nghị làm rõ cách xác định phần được miễn đối với đơn vị nộp thuế theo tỷ lệ phần trăm trên doanh thu, tránh tùy nghi áp dụng và chi phí tuân thủ cao.
Áp thuế để hạn chế bỏ hoang, găm giữ đất
Một vấn đề khác trong dự thảo được nhiều đại biểu quan tâm là thuế sử dụng đất phi nông nghiệp đối với đất bỏ hoang. Các đại biểu cơ bản thống nhất việc sửa đổi Luật Thuế sử dụng đất phi nông nghiệp để điều tiết hành vi sử dụng đất, khuyến khích khai thác hiệu quả nguồn lực đất đai, bổ sung ưu đãi cho lĩnh vực và đối tượng cần hỗ trợ.
 |
| Đại biểu Dương Khắc Mai (đoàn Đắk Lắk). |
Đồng tình với chính sách áp dụng thuế suất 0,2% đối với đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng và không áp dụng hạn mức, đại biểu Nguyễn Văn Huy đánh giá đây là giải pháp cần thiết để hạn chế đầu cơ, găm giữ đất, gây lãng phí nguồn lực xã hội. Tuy nhiên, theo đại biểu, thuế suất này chỉ nên áp dụng với phần diện tích thực tế thuộc các trường hợp trên; diện tích đã sử dụng hợp pháp áp dụng mức tương ứng.
Đại biểu Dương Khắc Mai (đoàn Đắk Lắk) cũng đồng tình sử dụng công cụ thuế để hạn chế bỏ hoang, găm giữ đất và chậm đưa đất vào sử dụng. Để chính sách khả thi, hiệu quả, đại biểu đề nghị làm rõ khái niệm, thời hạn xác định, trường hợp loại trừ, tránh việc chậm do giải phóng mặt bằng, bàn giao đất, thủ tục điều chỉnh quy hoạch hoặc bất khả kháng vẫn bị tính thuế.
Theo đại biểu, việc áp dụng thuế suất 0,2% cần thực hiện sau khi cơ quan có thẩm quyền về đất đai xác định bằng văn bản tình trạng, thời gian không đưa đất vào sử dụng, thông báo cho người sử dụng đất và cho phép gia hạn, bảo đảm khả thi, công bằng.
Đại biểu Nguyễn Cao Sơn đề nghị rà soát quan hệ giữa mức thuế suất 0,2% với mức 0,15% hiện hành và tiền sử dụng đất, tiền thuê đất tăng thêm được đề xuất trong dự thảo Luật Đất đai sửa đổi, tránh trùng lặp nghĩa vụ tài chính; thống nhất khái niệm và trách nhiệm cung cấp thông tin giữa cơ quan quản lý đất đai với cơ quan thuế.
Tin khác
Bộ Tài chính lấy ý kiến xây dựng Nghị định hướng dẫn Luật Ngân sách nhà nước (hợp nhất)
Tổng kiểm kê tài sản công: Phía sau khối tài sản hàng triệu tỷ đồng
Infographics: Giải ngân vốn đầu tư công cả nước đạt 708.567,4 tỷ đồng
Cục Hải quan và VAFIE ký kết hợp tác tăng cường đối thoại, tạo thuận lợi thương mại cho khu vực FDI
Không chỉ giải ngân hết vốn, mỗi đồng ngân sách phải tạo giá trị thiết thực
Thư gửi của Bộ trưởng Bộ Tài chính Ngô Văn Tuấn nhân Ngày Pháp luật Việt Nam
Bộ Tài chính kiến nghị đẩy nhanh phân bổ, giải ngân vốn các Chương trình mục tiêu quốc gia
Công bố khảo sát mức độ sẵn sàng áp dụng Chuẩn mực báo cáo tài chính quốc tế (IFRS) tại Việt Nam
Xuất cấp kịp thời, phát huy hiệu quả nguồn lực dự trữ quốc gia