Chủ động điều tiết "van" tín dụng bất động sản


Tăng trưởng tín dụng nghiêng về kinh doanh địa ốc
Theo số liệu từ Ngân hàng Nhà nước, tính đến cuối tháng 8/2026, dư nợ tín dụng bất động sản đạt 5,21 triệu tỷ đồng, tăng 9,49% so với cuối năm 2025 và chiếm 25,39% tổng dư nợ tín dụng toàn nền kinh tế.
Đáng lưu ý, đà tăng không phân bổ đồng đều giữa các nhóm khách hàng. Dư nợ cho hoạt động kinh doanh bất động sản đạt 2,59 triệu tỷ đồng, tăng 19,59%; trong khi dư nợ phục vụ nhu cầu tiêu dùng, tự sử dụng bất động sản chỉ tăng 1,02%.
Tính toán từ số liệu trên, dư nợ kinh doanh bất động sản tăng thêm khoảng 424 nghìn tỷ đồng trong 8 tháng năm 2026; trong khi dư nợ tiêu dùng, tự sử dụng chỉ tăng khoảng 26 nghìn tỷ đồng.
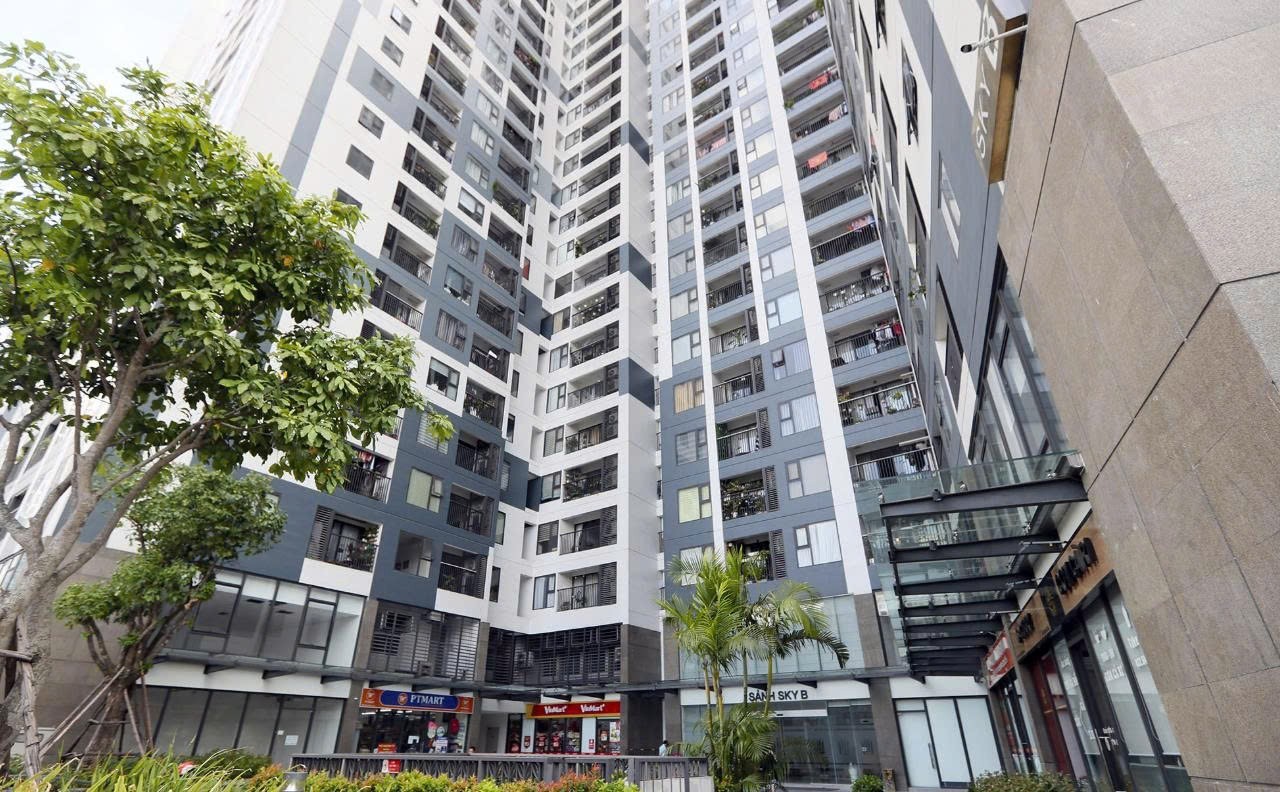 |
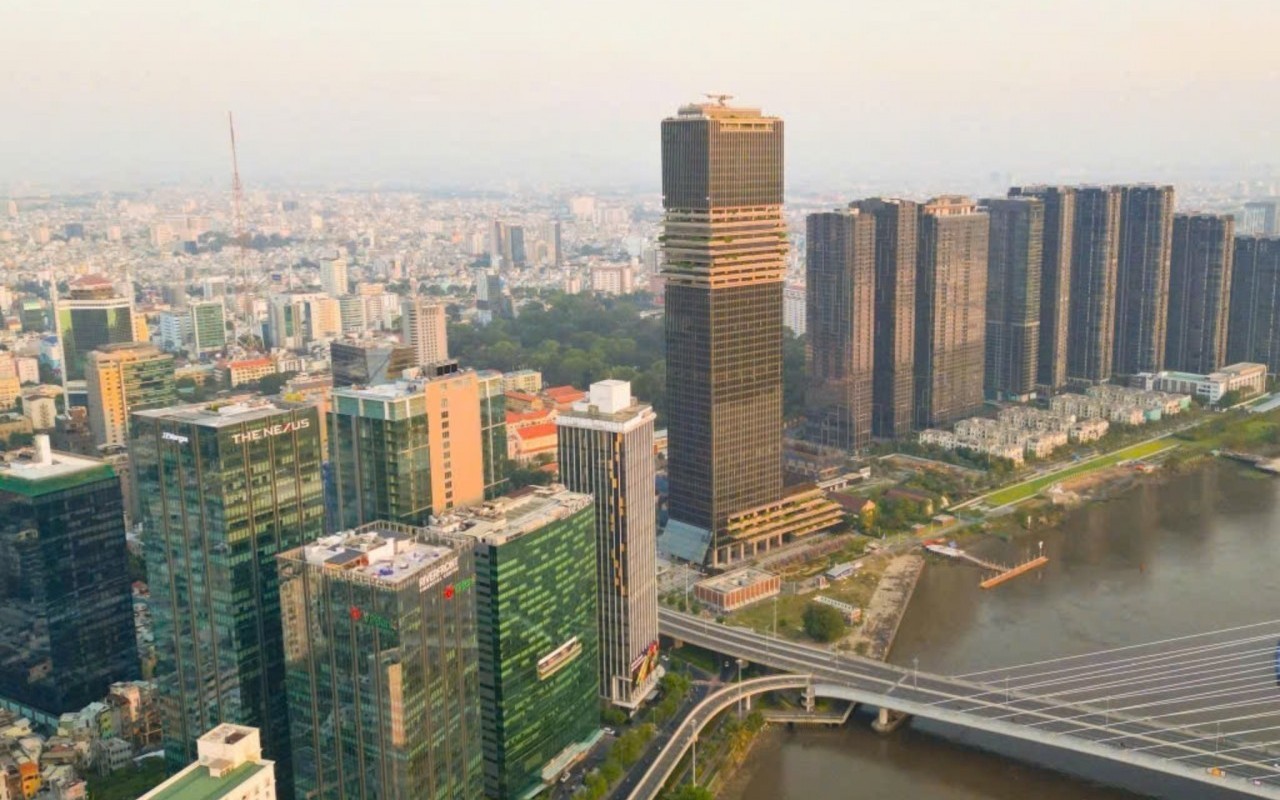
| Dòng vốn tín dụng nghiêng mạnh về hoạt động kinh doanh bất động sản, trong khi nhu cầu vay mua nhà để ở tăng chậm. Ảnh: Đức Thanh |
Sự chênh lệch này cho thấy, phần tăng trưởng tín dụng đang nghiêng đáng kể về phía hoạt động kinh doanh địa ốc, thay vì mở rộng tương ứng ở nhóm người dân vay mua nhà để ở.
Cũng cần nhấn mạnh rằng, quy mô dư nợ lớn tự thân chưa đồng nghĩa với rủi ro hệ thống. Vấn đề nằm ở chất lượng tài sản bảo đảm, dòng tiền trả nợ, tiến độ triển khai dự án và khả năng chuyển hóa tài sản thành tiền khi thị trường gặp khó.
Rủi ro này càng đáng lưu ý khi đặt trong bài toán chênh lệch kỳ hạn giữa huy động và cho vay. Ngân hàng chủ yếu huy động vốn từ tiền gửi, trong đó có tỷ trọng đáng kể là tiền gửi ngắn hạn (80%), nhưng lại cho vay những dự án cần nhiều năm để hoàn thiện, bán hàng và thu hồi vốn.
Không “khóa van”, chỉ “nắn dòng”Bài toán hiện nay không phải “đóng cửa” dòng vốn với bất động sản, mà là đưa vốn đến đúng dự án, đúng nhu cầu và đúng khả năng trả nợ. Khi hơn một phần tư dư nợ toàn nền kinh tế gắn với địa ốc, mỗi quyết định cấp tín dụng đều cần được nhìn nhận không chỉ qua lợi nhuận kỳ vọng, mà cả chi phí thanh khoản và sức chịu đựng của hệ thống trước những biến động bất lợi. |
Khoảng cách giữa thời điểm ngân hàng phải đáp ứng nhu cầu rút tiền của người gửi và thời điểm khoản vay sinh dòng tiền trả nợ chính là áp lực thanh khoản tiềm ẩn. Nếu thị trường vận hành thuận lợi, tiền bán hàng và dòng tiền trả nợ giúp vòng quay vốn duy trì ổn định. Ngược lại, khi giao dịch chững lại, dự án kéo dài tiến độ hoặc doanh nghiệp phải cơ cấu nợ, dòng tiền về ngân hàng có thể chậm hơn dự kiến, làm gia tăng nguy cơ phát sinh nợ quá hạn, nợ xấu.
Rủi ro càng đáng chú ý khi chi phí huy động vốn tăng, buộc các tổ chức tín dụng phải cạnh tranh quyết liệt hơn để “giữ chân” người gửi tiền. Nếu lãi suất đầu vào tăng nhanh, trong khi lãi suất cho vay cũ chưa thể điều chỉnh tương ứng, biên lợi nhuận bị thu hẹp. Nếu ngân hàng tăng lãi suất cho vay, sức trả nợ của khách hàng lại chịu thêm sức ép, kéo theo nguy cơ nợ xấu gia tăng và chi phí trích lập dự phòng rủi ro tín dụng lớn hơn.
Đây là vòng tác động hai chiều: thanh khoản căng thẳng làm tăng chi phí vốn, trong khi chi phí vốn cao có thể khiến khả năng trả nợ của khách hàng suy giảm, làm gia tăng nợ xấu và gây thêm áp lực lên thanh khoản, lợi nhuận cũng như chất lượng tài sản của ngân hàng.
Bài toán cân đối nguồn lực
Trên thị trường, một số khoản vay mua nhà có lãi suất thả nổi được ghi nhận ở mức 15 - 17%/năm. Mức lãi suất này tạo sức ép đáng kể đối với người mua sử dụng đòn bẩy tài chính, đặc biệt khi thu nhập không tăng tương ứng với nghĩa vụ trả nợ.
Các chủ đầu tư vì thế phải đưa ra chính sách hỗ trợ lãi suất, ân hạn nợ gốc, giãn tiến độ thanh toán hoặc cho phép nhận nhà trước, thanh toán sau. Tuy nhiên, ưu đãi tài chính không đồng nghĩa với chi phí vốn biến mất. Nếu phần hỗ trợ đã được tính vào giá bán, người mua cần đánh giá tổng chi phí thực tế, thay vì chỉ nhìn vào lãi suất quảng cáo.
Ở phía ngân hàng, hạn mức tín dụng cũng là một “nút thắt” ngay từ đầu năm. Ngân hàng Nhà nước yêu cầu tăng trưởng tín dụng bất động sản của từng ngân hàng trong năm 2026 không vượt tốc độ tăng trưởng tín dụng chung của chính ngân hàng đó, đồng thời dành cơ chế loại trừ đối với một số phân khúc ưu tiên theo quy định.
Định hướng này nhằm hạn chế dòng vốn tập trung quá mức vào hoạt động đầu cơ, nhưng vẫn duy trì nguồn lực cho nhà ở xã hội, khu công nghiệp và những lĩnh vực có khả năng tạo giá trị kinh tế thực như nhà hàng, khách sạn, khu du lịch...
Trong bối cảnh tín dụng toàn hệ thống tăng nhanh, các ngân hàng còn phải cân đối nguồn lực cho sản xuất, xuất khẩu, hạ tầng và những dự án trọng điểm. Vì vậy, nhu cầu vay vốn của doanh nghiệp bất động sản không mặc nhiên chuyển thành khả năng giải ngân, ngay cả khi tài sản bảo đảm có giá trị lớn.
Thanh khoản phụ thuộc vào chất lượng dòng tiền
Áp lực cuối năm thường đến từ nhu cầu thanh toán, giải ngân và cân đối nguồn vốn gia tăng. Với các ngân hàng có tỷ trọng cho vay bất động sản cao, khả năng chống chịu sẽ phụ thuộc nhiều vào tiến độ thu hồi nợ, cơ cấu kỳ hạn tiền gửi, chất lượng tài sản bảo đảm và mức độ tập trung tín dụng vào từng khách hàng hoặc dự án.
Trong bối cảnh đó, một chính sách đáng chú ý được ban hành, đó là Thông tư 50/2026/TT-NHNN ngày 30/9/2026 quy định về các giới hạn, tỷ lệ bảo đảm an toàn trong hoạt động của ngân hàng thương mại, chi nhánh ngân hàng nước ngoài (Thông tư 50), dự kiến có hiệu lực từ ngày 1/12/2026.
Theo quy định mới, giới hạn tỷ lệ dư nợ cho vay trên tổng tiền gửi (LDR) được nâng lên 95% từ mức 85% hiện hành, song cách tính chặt chẽ hơn; đồng thời đặt ra lộ trình áp dụng các chuẩn thanh khoản theo Basel III. Thay đổi này tạo thêm dư địa quản lý nguồn vốn cho ngân hàng, nhưng không đồng nghĩa với việc rủi ro lệch kỳ hạn được giải quyết triệt để.
Khả năng cho vay thêm và khả năng duy trì thanh khoản an toàn là hai vấn đề khác nhau. Một ngân hàng có thể được mở rộng dư địa sử dụng vốn, nhưng vẫn phải đối mặt với áp lực nếu tiền gửi tăng chậm, nhu cầu rút tiền tăng hoặc các khoản vay lớn không được hoàn trả đúng hạn.
Về dài hạn, giảm phụ thuộc vào tín dụng ngân hàng là yêu cầu mang tính cấu trúc đối với thị trường bất động sản. Trái phiếu doanh nghiệp cần được phát triển trên nền tảng minh bạch và kỷ luật thanh toán; thị trường vốn cần mở rộng khả năng huy động vốn dài hạn; còn doanh nghiệp phải nâng cao năng lực tài chính, hạn chế sử dụng đòn bẩy quá mức.
Khi nguồn vốn ngắn hạn được sử dụng để tài trợ cho các khoản vay dài hạn, mức độ an toàn thanh khoản của từng ngân hàng phụ thuộc lớn vào khả năng duy trì nguồn vốn huy động ổn định và thu hồi các khoản nợ đúng hạn.
Nhận diện áp lực thanh khoảnTheo PGS.TS Phạm Thị Hoàng Anh, Phó Giám đốc Học viện Ngân hàng, từ nay đến cuối năm 2026, áp lực thanh khoản cần được đánh giá qua 3 yếu tố chính. Thứ nhất, tốc độ huy động vốn so với tăng trưởng tín dụng. Trong bối cảnh Ngân hàng Nhà nước yêu cầu các ngân hàng đồng loạt giảm lãi suất huy động và cho vay, nếu tín dụng tiếp tục tăng nhanh hơn tiền gửi, áp lực cân đối nguồn vốn và bảo đảm thanh khoản có thể gia tăng. Thứ hai, khả năng thu hồi nợ từ các dự án bất động sản. Tiến độ bán hàng, dòng tiền thực thu, nghĩa vụ trả nợ đến hạn và khả năng xử lý tài sản bảo đảm sẽ quan trọng hơn quy mô tài sản trên sổ sách. Dự án có pháp lý đầy đủ, sản phẩm phù hợp nhu cầu thực và dòng tiền rõ ràng sẽ có khả năng chống chịu tốt hơn. Thứ ba, mức độ tập trung tín dụng và chênh lệch kỳ hạn. Những ngân hàng có danh mục cho vay địa ốc lớn cần đặc biệt chú trọng dự phòng nguồn tiền, phân tán rủi ro khách hàng và kiểm soát các khoản vay có thời gian thu hồi vốn kéo dài. |
Tin khác
Bộ trưởng Trần Hồng Minh: Bán lại nhà ở xã hội phải có điều kiện, tránh trục lợi chính sách
Cho thuê ngắn hạn dưới 5 năm loạt trụ sở công tại Gia Lai để tránh lãng phí
AN Garden - Mảnh ghép đặc sắc của ANmaison: Nơi “ Một tư gia, ba lớp thiên nhiên” hội tụ
Giá đất phải cân bằng, ổn định, minh bạch
Dòng vốn bất động sản tăng, vì sao dự án và người mua nhà vẫn khó tiếp cận?
Phát triển nhà ở cho thuê: Ưu đãi phải đến được người thuê
Sửa Luật Nhà ở: Bổ sung chính sách mới phát triển nhà ở cho thuê
Bổ sung mã định danh điện tử trong kinh doanh bất động sản
Bất động sản nghỉ dưỡng đón cơ hội từ làn sóng sự kiện âm nhạc